Über den Autor: Pablo Viveros, MSc
Position: Leitung Bankenvertrieb
Wie kann man sich ein Haus leisten?
Autor: Pablo Viveros, MSc
Kategorie: Finanzierung
Datum: 07.09.2026
Kategorie: Finanzierung
Datum: 07.09.2026
Ein eigenes Haus zu besitzen ist für viele mehr als nur ein Lebenstraum, es steht für Sicherheit, Unabhängigkeit und ein Zuhause für die Familie. Wegen der hohen Immobilienpreise und weiterhin erhöhten Zinsen fragen sich viele in Österreich jedoch: Wie kann man sich ein Haus überhaupt leisten? Denn ein Eigenheim bleibt für die meisten Österreicherinnen und Österreicher ein großes Ziel, trotz der aktuellen finanziellen Herausforderungen. In diesem Beitrag zeigen wir, welche Möglichkeiten es gibt, leistbares Eigentum zu erwerben und welche Strategien Ihnen helfen können, Ihren Wohntraum zu verwirklichen.

Österreichs beliebtester
Wohnbau-Finanz-Experte
Das Wichtigste im Überblick
- Den Traum vom Eigenheim zu verwirklichen ist nicht einfach. Doch es gibt verschiedene Möglichkeiten, um dieses Vorhaben zu realisieren.
- Die Erweiterung eines Bestandsgebäudes (Aufstockung, Zubau, etc.) kann eine Alternative zum Hauskauf sein.
- Prüfen Sie, welche Kreditsumme für Sie leistbar ist, und verschaffen Sie sich einen Überblick über Ihre eigenen Finanzen.
- Mit professioneller Unterstützung gelingt es, eine Finanzierung zu Top-Konditionen abschließen zu können, sodass der Traum vom Eigenheim einfacher realisierbar wird.
- Ein ausreichendes Eigenkapital ist entscheidend für die Kreditvergabe, Banken erwarten in der Regel, dass rund 20 Prozent der Gesamtkosten durch Eigenmittel abgedeckt werden.
- Infina unterstützt Sie mit unabhängiger Beratung dabei, die optimale Finanzierungsstruktur und Konditionen für Ihr Eigenheim zu finden.
Kann ich mir ein Haus leisten [inkl. Video und Rechner]?
Wenn Sie sich die Frage stellen: „Kann ich mir ein Haus leisten“, dann müssen Sie zuallererst Ihre eigenen Finanzen genau unter die Lupe nehmen. In einigen wenigen Schritten lässt sich klären, wie hoch die Kreditsumme ist, die Sie maximal aufnehmen könnten.
Doch auch Ihre laufenden Einnahmen und Ausgaben und Ihre Ersparnisse müssen beachtet werden. So zeigt sich rasch, ob Ihre Traum-Immobilie leistbar ist oder nicht.

Schritt 1: Ermitteln Sie Ihr Eigenkapital
Um einen Kredit zu bekommen, benötigen Sie Eigenmittel. Um zu klären, wie viel Eigenkapital Sie besitzen, addieren Sie alle Beträge, über die Sie derzeit weitgehend frei verfügen können, also beispielsweise:
- Ersparnisse (Laufzeit von Sparbüchern beachten!)
- Bausparvertrag (Restlaufzeit beachten)
- Fondsgebundene oder klassische Lebensversicherung (auf Basis eines aktuellen Rückkaufwerts)
- Aktien und Anleihen
- Beträge, die Ihnen Familienmitglieder borgen könnten
- Sonstige werthaltige Vermögensgegenstände (z.B. eine Immobilie, Gold- oder Silbermünzen, etc.)
Prüfen Sie, welche Summe sich aus den sofort verfügbaren Mitteln ergibt, und überlegen Sie, ob Sie bereit wären, diese für den Kauf einer Immobilie bzw. den Hausbau einzusetzen. Das Eigenkapital ist für die Kreditaufnahme besonders wichtig. Auch wenn die gesetzliche Vorgabe (KIM-V) ausgelaufen ist, erwarten Banken in der Regel, dass rund 20 Prozent der Gesamtkosten durch Eigenmittel abgedeckt werden. Je höher Ihr Eigenkapitalanteil ist, desto besser sind meist die Kreditkonditionen und Ihre Chancen auf eine Finanzierungszusage.
Schritt 2: Wie hoch ist Ihr Haushaltseinkommen?
Ob Sie sich ein Haus leisten können, hängt stark von Ihrem Haushaltseinkommen (netto) ab. Das Haushaltseinkommen ergibt sich aus der Summe Ihres monatlichen Einkommens zuzüglich des Einkommens Ihrer Partnerin bzw. Ihres Partners. Auch Transferzahlungen wie die Kinderbeihilfe können hinzugezählt werden. Wenn Sie über eine vermietete Immobilie verfügen, werden diese Mieteinnahmen bei der Kalkulation meist anteilig berücksichtigt.
Hinweis: Nicht hinzugerechnet zum Haushaltseinkommen dürfen hingegen beispielsweise an Sie ausbezahlte Sozialleistungen werden (wie Arbeitslosenbezug oder Pflegegeld).
Schritt 3: Ermitteln Sie, wie hoch Ihre Monatsrate sein kann
Bevor Ihnen eine Bank einen Kredit bereitstellt, müssen Ihre monatlichen Einnahmen und Ausgaben geprüft werden, um die Leistbarkeit der Kreditrate sicherzustellen. Den ersten Schritt haben Sie bereits gemacht, indem Sie das Haushaltseinkommen ermittelt haben.
Laut den aktuellen Leitlinien der Finanzmarktaufsicht (WIK-Rundschreiben) sollte die monatliche Kreditrate in der Regel nicht mehr als rund 40 Prozent des verfügbaren Haushaltseinkommens betragen. Diese Orientierung dient dazu, sicherzustellen, dass die Rückzahlung langfristig tragbar bleibt. Sie können Ihre mögliche Kreditrate daher folgendermaßen berechnen:
Haushaltseinkommen x 0,4 = Richtwert für die maximale monatliche Kreditrate
Zusätzlich erstellen Sie eine Haushaltsrechnung. Dabei handelt es sich um eine Übersicht der Einnahmen und Ausgaben. Sie stellen nun also Ihre zuvor kalkulierten Einnahmen Ihren laufenden Ausgaben gegenüber. Bedenken Sie auch Kosten, die nicht monatlich anfallen, wie beispielsweise Urlaube. Erstellen Sie die Haushaltsrechnung ehrlich und korrekt, denn so wird sichergestellt, dass Sie sich Ihren Kredit sicher und nachhaltig leisten können. Jedenfalls auch in der Haushaltsrechnung zu beachten sind Zahlungsverpflichtungen an Dritte, beispielsweise Alimente oder monatliche Raten für einen bereits bestehenden Kredit.
Die Haushaltsrechnung dient nicht nur zur Eigeneinschätzung, sondern ist ein zentrales Fundament der gesetzlich vorgeschriebenen Kreditwürdigkeitsprüfung durch die Bank, um Sie vor einer finanziellen Überlastung zu schützen.
Schritt 4: So viel Kreditbetrag können Sie sich leisten
Sie haben jetzt Ihre Einnahmen und Ausgaben im Blick und wissen, wie viel Eigenkapital angespart wurde? Das sind optimale Voraussetzungen, um sich nun mit der Aufnahme eines Immobilienkredits zu beschäftigen. Behalten Sie dabei immer die Leistbarkeit der Immobilienfinanzierung im Blick und gehen Sie nicht rein nur danach, welche Kreditsumme Sie maximal bekommen könnten.
Tipp: Wie viel Kredit kann ich mir leisten? Probieren Sie es mit dem nachstehenden Schieber aus. Es gilt die Annahme, dass die Kreditlaufzeit 35 Jahre beträgt.
Schritt 5: (Wo) kann man sich damit ein Haus leisten?
Wenn Sie nun berechnet haben, welchen Kreditbetrag Sie sich maximal leisten können, addieren Sie das vorhandene Eigenkapital zur Kreditsumme. So wissen Sie, über welchen Gesamtbetrag Sie voraussichtlich verfügen können, um ein Haus zu kaufen.
Achtung: Dieses Gesamtbudget muss auch reichen, um die Kaufnebenkosten abzudecken.
Diese fallen für Immobilienmakler, notarielle Beglaubigung der Unterschriften am Kaufvertrag, die Kaufvertragserrichtung und staatliche Gebühren (Grundbucheintragung, etc.) an.
Insgesamt liegen die gesamten Nebenkosten bei ca. 10 – 12 Prozent vom Kaufpreis.
Berücksichtigen Sie außerdem, dass Sie nochBudget für etwaige Anschlüsse (wie z.B. für Strom), eventuell nötige Reparaturen oder neue Möbel benötigen. Anhand dieser Überlegungen wissen Sie jetzt, wie viel Sie insgesamt für Ihr neues Zuhause ausgeben können.
Bei der Immobiliensuche können Sie gezielt in etwas preiswerteren Gegenden nach passenden Objekten suchen. Die Immobilienpreise in Österreich sind regional und je nach Lage der Immobilie sehr unterschiedlich. So finden Sie preiswerte Gebiete:
- Suchen Sie abseits von Großstädten, denn ab ca. einer Stunde Fahrzeit zur nächsten Großstadt sind die Immobilienpreise oft etwas geringer.
- Innerhalb von Städten gibt es weniger beliebte Randgebiete, die jedoch oft trotzdem ein praktisches Umfeld bieten.
- Prüfen Sie verschiedene Immobilienportale, suchen Sie dort mit einem großen Suchradius und bekommen Sie so selbst ein Gespür dafür, in welchen Regionen die Preise etwas niedriger sind. Investieren Sie Zeit in die Suche und lernen Sie den Markt besser kennen.
Exklusive Daten: So leistbar ist Wohnen in Österreich wirklich!
Wir bieten Ihnen in unseren Ratgebern stets verlässliche Orientierung. Dabei stützen wir uns auf den Infina Leistbarkeitsindex für Wohnbaufinanzierungen. Als größter Kreditvermittler Österreichs bereiten wir diese Daten exklusiv für Sie auf:
- Aktuelle Zahlen: 4-Mal im Jahr ist der Leistbarkeitsindex zentraler Bestandteil des Infina Kreditindexes.
- Echte Primärdaten: Unsere Daten stammen direkt aus unserer täglichen Praxis als Marktführer.
- Präzise Trends: Erhalten Sie Überblick über die tatsächliche Entwicklung der Leistbarkeit bei Zinsen und Immobilienpreisen.
Zu den aktuellsten Daten des Infina Kredit Index & Leistbarkeitsindex!

Wie kann man sich ein Haus leisten? 4 Tipps für leistbares Eigentum
Damit Sie sich den Traum vom Eigenheim erfüllen können, kann man einige Tipps und Tricks beachten. Manche sind praktisch immer umsetzbar, andere hingegen stellen größere Hürden da – etwa den Umzug in eine preiswertere Region. Wie kann man sich also heutzutage ein Haus leisten?
1. Kreditkosten gering halten
Wie kann man sich ein Haus leisten, wenn die Kreditkosten so hoch sind? Die Kreditkosten reduzieren ist ein wichtiger Faktor, wenn es darum geht, ein leistbares Eigenheim zu schaffen. Denn schon geringe Unterschiede bei den Konditionen des Kredits können die monatlichen Kosten nachhaltig beeinflussen. Zusätzlich haben Sie die Möglichkeit, durch lange Laufzeiten die monatliche Finanzbelastung reduzieren. Unsere Wohnbau-Finanz-Experten unterstützen Sie dabei, einen Kredit zu Top-Konditionen zu bekommen, die Kreditkosten somit gering zu halten und den Traum von den eigenen vier Wänden realisieren zu können.
2. Grundstück oder Haus der Eltern nutzen
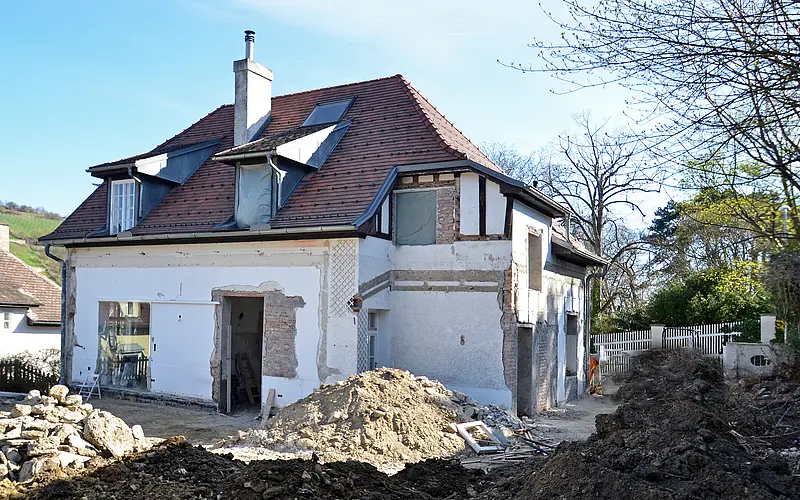
Wie man sich ein Haus leisten kann, ist auch stark von den Eltern oder Großeltern abhängig. Denn wenn diese bereits über ein Eigenheim oder ein Grundstück verfügen, ist es deutlich einfacher. Eventuell ist ein An- bzw. Zubau zum Bestandsgebäude möglich oder das Dachgeschoß kann ausgebaut werden? Die Aufstockung eines Einfamilienhauses ist eine gute Alternative, um leistbaren Wohnraum zu schaffen.
Hinweis: Auch wenn Ihre Verwandte über Grünland verfügen, kann das eine Chance darstellen. Klären Sie mit der Gemeinde ab, ob eine Umwidmung in Bauland möglich ist.
3. Gemeinsame Finanzierung mit der älteren Generation
Wenn Sie ein Eigenheim für sich, aber vor allem auch schon für Ihre Kinder und Enkelkinder schaffen möchten, ist eine Generationenberatung jedenfalls sinnvoll. Denn immer öfter wird ein Generationenkredit aufgenommen. Diesen speziellen Kredit bezahlen Sie zu Lebzeiten so weit als möglich ab. Tritt der Erbfall ein, so können Ihre Kinder den noch offenen Restbetrag begleichen und die Immobilie behalten oder alternativ dazu das Objekt verkaufen, den offenen Kreditbetrag tilgen und den finanziellen Überschuss als Erbe behalten. Die nachfolgende Generation profitiert somit von voller Flexibilität und bestenfalls einer deutlichen Wertsteigerung der Immobilie.
4. In günstigere Region ziehen
Wenn Sie hinsichtlich Ihres zukünftigen Wohnorts flexibel sind, können Sie gezielt in günstigeren Regionen nach einer passenden Immobilie suchen. Obwohl nur eine Autostunde voneinander entfernt, unterscheiden sich die Immobilienpreise zwischen der Wiener Stadtgrenze und Horn erheblich. Doch auch innerstädtisch gibt es relevante Preisunterschiede, je nach Mikro-Lage. Nehmen Sie sich deshalb unbedingt Zeit, um den Immobilienmarkt besser kennenzulernen und suchen Sie auch an Orten nach passenden Objekten, die nicht unbedingt der perfekten Lage entsprechen.
Hinweis: Mit etwas Kompromissbereitschaft wird die Immobiliensuche gleich deutlich einfacher.

Wie kann ich mir ein Haus leisten? Unsere Experten beraten Sie gern
Wenn Sie sich ob der aktuellen Zins-Situation und der Immobilienpreise fragen, wie man sich ein Haus leisten kann, dann lautet die gute Nachricht, dass es doch noch einige Hebel gibt, die in Bewegung gesetzt werden können, damit der Hauskauf finanzierbar ist.
Grundlegend wichtig ist, die eigenen Finanzen im Griff zu haben. Verschaffen Sie sich einen Überblick über Ihr Eigenkapital, die Einnahmen und Ausgaben und prüfen Sie mit unserem Rechner, welcher Kreditbetrag leistbar ist. Anschließend können Sie sich auf die Suche nach passenden Immobilien machen und dabei gezielt in preiswerteren Gegenden Ausschau nach Ihrem Traum-Objekt halten.
Als Alternative zum Hauskauf oder zum eigenen Hausbau können Sie prüfen, ob Sie Ihr Elternhaus aufstocken oder sonstig erweitern können.
Nehmen Sie außerdem frühzeitig Kontakt mit unseren Wohnbau-Finanz-Experten auf. Durch professionelle Beratung steigen die Chancen auf Top-Konditionen deutlich, da unsere Berater auf Basis eines breiten Marktangebots eine maßgeschneiderte Empfehlung für Sie erarbeiten und sämtliche Kosten- sowie Provisionsstrukturen vorab vollkommen transparent offenlegen. Gemeinsam prüfen wir auch, ob spezielle Modelle wie ein Generationenkredit für Sie infrage kommen – stets verbunden mit einer klaren und vollumfänglichen Aufklärung über die langfristigen Gesamtkosten sowie die genauen Haftungsrisiken für mitverpflichtete Angehörige.
Abschließend lässt sich sagen, dass es vielfältige Möglichkeiten gibt, um selbst unter schwierigen Voraussetzungen ein Eigenheim zu erwerben.
FAQs dazu wie man sich ein Haus leisten kann
Die Kreditlaufzeit kann flexibel gewählt werden und muss auf Ihre Einnahmen und Ausgaben abgestimmt werden. Die maximale Kreditlaufzeit liegt bei 35 Jahren, jedoch gibt es Ausnahmen.
Welche Kreditsumme leistbar ist hängt auch von Ihrem Eigenkapital und Ihren monatlichen Ausgaben ab. Eine Haushaltsrechnung ist daher unerlässlich, um diese Frage beantworten zu können.
Ein Haus bauen oder kaufen setzt voraus, dass Eigenmittel angespart wurden und Sie über ein sicheres Einkommen verfügen. Unsere Wohnbau-Finanz-Experten unterstützen Sie dabei, einen optimalen Kredit für Ihr Vorhaben zu bekommen.
Längerfristig ist nicht davon auszugehen, dass die Immobilienpreise deutlich sinken werden. Denn alleine schon die Baukosten (inflationsangepasste Gehälter, Rohstoffpreise, etc.) lassen kaum Spielraum für niedrigere Preise.
Günstige Bausatz- und Mini-Fertighäuser sowie Modul- und Tiny Houses gibt es im reinen Materialwert bereits ab etwa 40.000 bis 80.000 Euro, während klassische Einfamilienhäuser schlüsselfertig meist ab ca. 200.000 Euro starten. Wer möglichst preiswert bauen oder wohnen möchte, muss sich jedoch keineswegs auf ein Fertighaus beschränken: Neben dem Kauf einer bestehenden Immobilie samt Grundstück oder dem reinen Grundstückskauf für einen Neubau bieten auch einfache Massivbauweisen, flexible Modulhäuser sowie Eigenleistung beim Ausbau erhebliche Einsparmöglichkeiten.
Bildquellen: Halfpoint / Adobe Stock, Andrey Popov / Adobe Stock, David/ Adobe Stock
Rechtshinweise zu unseren Ratgebern finden Sie in unserer Verbraucherschutzinformation.
 Anfrage schreiben