Über den Autor: Pablo Viveros, MSc
Position: Leitung Bankenvertrieb
Kredit für Wohnmobil: Finanzierung über Infina
Autor: Pablo Viveros, MSc
Kategorie: Finanzierung
Datum: 15.09.2026
Kategorie: Finanzierung
Datum: 15.09.2026
Ein Kredit für den Kauf eines Wohnmobils verschafft Ihnen grenzenlose Freiheit auf vier Rädern. Mit unserem praktischen Kreditrechner finden Sie schnell und unkompliziert die optimale Finanzierung für Ihr Wohnmobil. Informieren Sie sich über die Vorteile und Konditionen eines Wohnmobilkredits, vergleichen Sie verschiedene Finanzierungsoptionen und wählen Sie die passende Laufzeit, um Ihre Reiseträume zu erfüllen. Unser Ratgeber begleitet Sie Schritt für Schritt zu Ihrem Wohnmobil und damit zu neuen Abenteuern auf der offenen Straße.
- Jetzt Wohnmobil-Kredit berechnen
- In 3 Schritten zum Kredit für das Wohnmobil
- Das Wichtigste im Überblick: Kredit für Wohnmobil
- Kredit für Camper & Co: Voraussetzungen
- Kredit für Wohnmobil-Kauf: Bank- vs. Händlerkredit
- Wohnmobil finanzieren: verschiedene Möglichkeiten
- Was ist die richtige Laufzeit für einen Wohnmobilkredit?
- FAQs zum Kredit fürs Wohnmobil


Österreichs beliebtester
Wohnbau-Finanz-Experte
Mit einem Kredit für den Wohnmobil-Kauf können Sie sich einen absoluten Traum erfüllen. Damit die Kosten dafür möglichst gering ausfallen, nutzen Sie am besten unseren Kreditrechner.
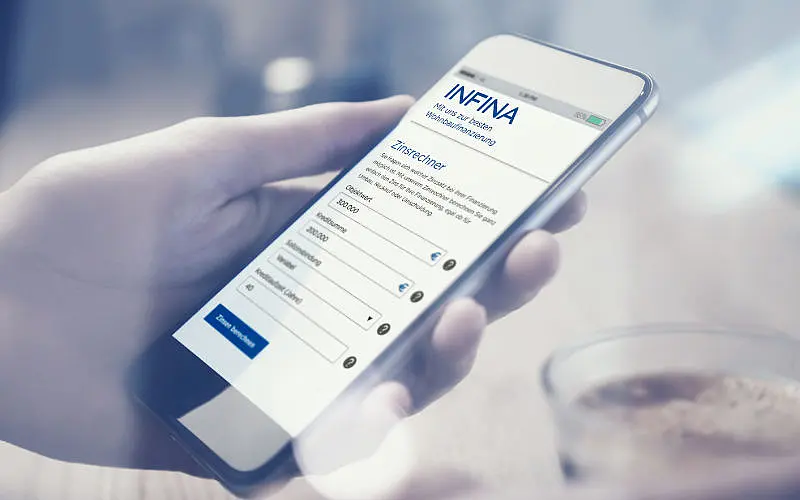
Nachfolgend finden Sie einen Kreditrechner zur Kalkulation der monatlichen Kreditrate für Ihr neues Wohnmobil.
1) Dieser Kreditrechner enthält repräsentative Beispielrechnungen und wird von unserem Kooperationspartner CHECK24 zur Verfügung gestellt.
Jetzt Wohnmobil-Kredit berechnen
Mit unserem Kreditrechner verschaffen Sie sich sofort einen Überblick, in welcher Höhe Ihr Wohnmobil-Kredit am besten passt. Durch den Vergleich verschiedener Wunschbeträge und Laufzeiten finden Sie den passenden Kredit für Ihr persönliches Campingerlebnis. Der Kreditrechner macht die Berechnung Ihres Wohnmobil-Kredits schnell und unkompliziert. So kommen Sie dem großen Traum vom eigenen Wohnmobil mit wenigen Klicks einen wichtigen Schritt näher.
In 3 Schritten zum Kredit für das Wohnmobil
Das Wichtigste im Überblick: Kredit für Wohnmobil
- Ein Wohnmobil-Kredit ist ein Ratenkredit, auch Konsumkredit genannt, der zur Finanzierung eines Campers, Wohnwagens oder Camping-Fahrzeugs dient.
- Ein Ratenkredit ist oft vorteilhafter als ein Händlerkredit, da Sie beim Händler als Barzahler auftreten und so bessere Preiskonditionen aushandeln können.
- Wesentliche Voraussetzungen für die Kreditvergabe sind Volljährigkeit, ein Hauptwohnsitz in Österreich sowie eine positive Bonitätsprüfung durch die Bank (Einkommen, KSV etc.).
- Gängige Finanzierungsformen sind der klassische Ratenkredit, die Ballonfinanzierung (niedrigere Raten, hohe Schlussrate), die 3-Wege-Finanzierung und das Leasing.
- Beim klassischen Ratenkredit werden Sie sofort Eigentümer des Wohnmobils, während Sie beim Leasing das Fahrzeug mieten und nicht besitzen.
- Die Kreditlaufzeit beeinflusst die Ratenhöhe, denn kürzere Laufzeiten bedeuten höhere Raten, aber geringere Gesamtzinskosten, während längere Laufzeiten die Monatsrate senken.
- Die Laufzeit sollte sich an der erwarteten Nutzungsdauer des Wohnmobils orientieren, um zu vermeiden, dass der Kredit noch läuft, wenn das Fahrzeug ersetzt werden muss oder teure Reparaturen anfallen.
- Der Prozess zum Wohnmobil-Kredit bei Infina umfasst 3 Schritte: Rechner ausfüllen, Anfrage senden und nach kurzer Prüfung den Kredit online abschließen.
Kredit für Camper & Co: Voraussetzungen
Um einen Wohnmobil-Kredit zu bekommen, müssen ein paar einfache Voraussetzungen erfüllt sein:
- Alter: Sie müssen volljährig und geschäftsfähig sein
- Konto: Sie benötigen ein Bankkonto in Österreich oder im SEPA-Raum
- Ihr Hauptwohnsitz muss in Österreich sein.
Außerdem prüft die Bank Ihre Bonität. Das bedeutet, die Bank ist verpflichtet Ihre Einnahmen und Fixkosten (inkl. bestehender Verpflichtungen, Ratenkäufe und BNPL-Modelle) detailliert in einer Haushaltsrechnung zu prüfen. Reicht der freie Haushaltsüberschuss für die monatliche Rate des Wohnmobilkredits nicht aus, ist die Bank gesetzlich dazu verpflichtet, den Antrag abzulehnen, um Überschuldung zu vermeiden. Deshalb können auch noch folgende Einflussfaktoren relevant sein:
- Regelmäßiges Einkommen
- Haushaltsrechnung: Ausgaben und finanzielle Verpflichtungen (Alimente, etc.)
- Andere, bereits laufende Kredite
- KSV-Eintrag
- Art der Erwerbstätigkeit (angestellt oder selbständig)
- Sonstiges vorhandenes Vermögen (z.B. Eigentum einer Immobilie, etc.).
Die genauen Voraussetzungen sind je nach Bank unterschiedlich. Es erfolgt stets eine individuelle Prüfung der Bonität.
Hinweis: Wird Ihr Online-Kreditantrag durch ein automatisierte Scoring-System abgelehnt, steht Ihnen nach der CCD II das Recht zu, eine menschliche Überprüfung durch einen Mitarbeitenden der Bank zu verlangen und die Ablehnungsgründe erläutert zu bekommen.
Kredit für Wohnmobil-Kauf: Bank- vs. Händlerkredit
Für die Finanzierung des Wohnmobil-Kaufs gibt es verschiedene Möglichkeiten. Auch Händler selbst haben häufig ein Finanzierungsangebot. Doch der klassische Bankkredit bietet hierbei einen großen Vorteil: Wenn Sie den Kredit bei einer Bank aufnehmen, treten Sie beim Händler als Barzahler auf.
So haben Sie eine bessere Verhandlungsposition hinsichtlich des Kaufpreises. Bei einer Finanzierung durch den Händler gibt es hingegen beim Preis in vielen Fällen weniger oder keinen Spielraum. Dadurch entstehen meist geringere Gesamtkosten, wenn Sie einen Bankkredit für den Ankauf nutzen.
Die wichtigsten Vorteile des Bankkredits sind:
- Ratenkredit kann ohne Zweckbindung aufgenommen werden.
- Kredit kann vorab schon online beantragt werden.
- Sie treten beim Verkäufer als Barzahler auf und können somit den Preis besser verhandeln.
- Die Rückzahlung ist flexibel.
- Sie werden sofort Eigentümer des Wohnmobils und können frei darüber verfügen.
Wohnmobil finanzieren: verschiedene Möglichkeiten
Da es neben dem klassischen Ratenkredit weitere Möglichkeiten gibt, um ein Wohnmobil zu finanzieren, finden Sie die verschiedenen Vor- und Nachteile der unterschiedlichen Finanzierungsmöglichkeiten im Folgenden:
Klassischer Ratenkredit
Ein Ratenkredit kann einfach online beantragt werden. Oft wird er daher auch als Onlinekredit oder Konsumkredit bezeichnet. Mit dem Ratenkredit kaufen Sie das Camping-Fahrzeug und werden somit direkt Eigentümer des Wohnmobils.
| Vorteile | Nachteile |
| Einfache, digitale Beantragung | Höhere Belastung während der Laufzeit (z. B. im Vergleich zur Ballonfinanzierung) |
| Gleichmäßige Belastung über die Laufzeit | |
| Bankkredit ermöglicht Barzahlung beim Händler (Rabatte verhandeln) | |
| Schnelle Auszahlung des Kreditbetrags | |
| Keine Sicherheiten nötig |
Wohnmobil-Kredit mit Schlussrate (Ballonfinanzierung)
Bei der Ballonfinanzierung bezahlen Sie zuerst gleichmäßige, etwas geringere monatliche Raten, doch am Ende der Finanzierungsdauer wird eine höhere Einmalzahlung fällig.
| Vorteile | Nachteile |
| Niedrigere Raten während der Laufzeit | In der Regel höhere Zinsen, da größeres Risiko für die Bank |
| Anfänglich geringe finanzielle Belastung | Hohe Belastung am Laufzeitende |
| Wohnmobil wird direkt Eigentum | Ggf. Anschlussfinanzierung notwendig |
Hinweis zur Vorgabe bei hohen Schlussraten: Wenn Sie sich für einen Ballonkredit mit hoher Schlussrate entscheiden, muss die Bank im Rahmen der gesetzlichen Leistbarkeitsprüfung nachweisen und prüfen, wie Sie die Schlussrate am Ende der Laufzeit tilgen können (z. B. durch Ersparnisse oder Fahrzeugverkauf). Die reine Annahme einer späteren Umschuldung reicht für eine Kreditgenehmigung rechtlich nicht mehr aus.
3-Wege-Finanzierung
Die sogenannte 3-Wege-Finanzierung ähnelt der Ballonfinanzierung. Doch Sie haben drei Optionen, wie Sie mit der hohen Schlussrate umgehen können. Entweder, Sie geben das Wohnmobil zurück, Sie nehmen eine Anschlussfinanzierung auf oder Sie bezahlen die höhere letzte Rate.
| Vorteile | Nachteile |
| Flexibilität bis zum Laufzeitende, ob das Wohnmobil behalten werden soll oder nicht | In der Regel höhere Zinsen, da größeres Risiko für die Bank |
| Niedrigere Raten während der Laufzeit | Hohe Belastung am Schluss, eventuell mit Anschlussfinanzierung |
| Möglichkeit, eine längere Zeit für die Schlussrate anzusparen | Umfangreichere Vertragsdetails (z. B. Rückgabebedingungen) und verfügbare Angebote müssen genau geprüft werden |
Leasing
Leasing ist eine spezielle Form der Miete für ein Fahrzeug. Das bedeutet gleichzeitig, dass Sie vorerst nicht Eigentümer des Campers oder Wohnwagens werden. Später kommt dann die Gelegenheit, z. B. das Wohnmobil tatsächlich zu kaufen.
| Vorteile | Nachteile |
| Flexibilität bis zum Ende der Leasingdauer | Fahrzeug gehört Ihnen nicht |
| Überschaubare Leasingraten | Meist Vollkaskoversicherung gefordert |
| Keine so guten Verhandlungsmöglichkeiten wie beim Bar-Kauf des Fahrzeugs oder Wohnwagens |
Tipp: Weiterführende Informationen zum Unterschied von Finanzierung und Leasing finden Sie in unserem Ratgeber „Autokredit oder -Leasing?“.
Es gibt somit vielfältige Möglichkeiten für die Finanzierung eines Wohnmobils. Damit Sie sich für eine passende Finanzierung entscheiden, überlegen Sie am besten, wie wichtig es Ihnen ist, selbst Eigentümer des Fahrzeugs zu werden und vergleichen Sie, welche Kosten und monatliche Belastung mit den einzelnen Optionen einhergehen.
Was ist die richtige Laufzeit für einen Wohnmobilkredit?
Wenn das Wohnmobil über einen Konsumkredit finanziert wird, sind Sie hinsichtlich der Laufzeit flexibel. Je länger die Laufzeit, desto geringer sind die monatlichen Raten. Allerdings bezahlen Sie dann dementsprechend auch längere Zeit Zinsen für die geliehene Summe. Bei der Wahl der Laufzeit sollten Sie bedenken, wie lange Sie das Wohnmobil nutzen werden. Denn spätestens, wenn das Fahrzeug durch ein neues Wohnmobil ersetzt werden muss, sollte der bisherige Kredit abbezahlt sein.
Wohnmobil-Kredit mit 60 Monaten Laufzeit
Bei einer relativ kurzen Laufzeit ergibt sich der naheliegende Vorteil, dass Sie nur für wenige Jahre Schulden haben. Anschließend fallen die monatlichen Kreditraten weg und Ihre Haushaltskasse wird somit entlastet.
Wohnmobil-Kredit mit 120 Monaten Laufzeit
Bei einem Kredit über 10 Jahre sind die monatlichen Raten deutlich geringer als bei einem kürzer gewählten Kredit. Gleichzeitig ist davon auszugehen, dass ein neues Wohnmobil durchaus eine solche Lebensdauer bieten wird.
Wohnmobil-Kredit mit 150 Monaten Laufzeit
Eine so lange Kreditlaufzeit bedeutet ein größeres Risiko. Denn im Lauf der Jahre kommen Kosten für Reparaturen hinzu, womit sich der laufende Gesamtaufwand für Ihr Wohnmobil erhöht. Die Laufzeit sollte sich daran orientieren, wie lange Sie das Wohnmobil sicher problemlos nutzen werden können.
Neues Auto, Heizung oder Urlaubspläne? Ein Kreditrechner für Ihr Vorhaben!
Egal, wofür Sie einen Konsumkredit suchen: Wir bieten Ihnen einen Online-Kreditrechner für Ihre jeweilige Finanzierung!
FAQs zum Kredit fürs Wohnmobil
Das auf den ersten Blick günstigste Angebot kann im genauen Vergleich teuer sein, da die Preisverhandlungen unter Umständen vom gewählten Kredit abhängen. Nutzen Sie unseren Kreditrechner, um einen Überblick zu den Konditionen für den Wohnmobil-Kauf zu erhalten.
Die Kosten für ein Wohnmobil sind ganz davon abhängig, wie alt das Fahrzeug ist und in welchem Zustand es sich befindet. Ältere, einfache Modelle, bei denen Sie vielleicht sogar selbst noch die eine oder andere Reparatur durchführen müssen, gibt es für ein paar tausend Euro zu kaufen.
Wohnmobile gibt es ab ca. 45.000 Euro neu zu kaufen, wobei preislich nach oben hin praktisch keine Grenzen existieren, da es auch sehr großräumige Luxusmodelle mit umfassender Zusatzausstattung gibt.
Den perfekten Zeitpunkt für den Kauf eines Wohnmobils gibt es nicht, aber Sie sollten sich ausreichend Zeit nehmen, um vorab Angebote zu vergleichen und Informationen einzuholen. Denn es gibt eine Vielzahl unterschiedlicher Modelle. Mit etwas Glück können Sie, beispielsweise auf einer Freizeitmesse, einen Rabatt erhalten.
Die Auszahlung des Kredits kann binnen weniger Tage erfolgen. Im besten Fall haben Sie die gewünschte Kreditsumme schon innerhalb von 24 Stunden oder nach 2-3 Tagen auf Ihrem Konto. Vor der Kreditentscheidung des Konsumkredits prüft die Bank Ihre Bonität.
Bei der Bonitätsprüfung bewertet die finanzierende Bank Ihre Kreditwürdigkeit. Haben Sie ein sicheres Einkommen? Gibt es andere offene Kredite (beispielsweise einen Privatkredit oder Autokredit)? Wurden bisher Rechnungen immer pünktlich bezahlt? Auf Basis dieser Informationen fällt die Bank anschließend eine Kreditentscheidung. Banken sind bei negativer Bonitätsprüfung verpflichtet den Kreditantrag abzulehnen.
Beim Wohnmobil-Kredit handelt es sich meist um einen Konsumkredit, auch „Ratenkredit“ genannt. Ein solcher Kredit wird meist in einer Höhe von bis zu 50.000 Euro, in Teilen auch bis 100.000 Euro, vergeben. Die Kreditsumme kann frei verwendet werden. Sie müssen der Bank also nicht mitteilen, dass Sie ein Wohnmobil kaufen und es müssen (größtenteils) keine Sicherheiten hinterlegt werden.
Bildquellen: Andrey Armyagov / Adobe Stock, Andrey Popov / Adobe Stock InsideCreativeHouse / Adobe Stock
Rechtshinweise zu unseren Ratgebern finden Sie in unserer Verbraucherschutzinformation.
 Anfrage schreiben