Über den Autor: Pablo Viveros, MSc
Position: Leitung Bankenvertrieb
Fixzinsen: Aktuelles und Vergleich zum Fixzinskredit
Autor: Pablo Viveros, MSc
Kategorie: Zinsen
Datum: 30.10.2026
Kategorie: Zinsen
Datum: 30.10.2026
Ein Fixzinskredit schützt Sie vor Zinsveränderungen nach oben. Wie das geht, fragen Sie sich? Ganz einfach: Bei einem Fixzinskredit wird der Sollzins für einen vereinbarten Zeitraum unveränderlich festgelegt. Die Zinsen für Ihren Fixzinskredit können also weder steigen noch sinken – ganz anders als bei einem variablen Kredit, bei dem die Zinsen regelmäßig an das aktuelle Marktzinsniveau angepasst werden. Dabei kann es zu starken Ausschlägen nach oben oder unten kommen, wobei im Jahr 2022 eine Trendwende der Kreditzinsen nach oben begonnen hatte. Im Jahr 2026 befinden wir uns weiterhin auf einem erhöhten Zinsniveau. Bei Neuabschlüssen bieten einzelne Banken derzeit (Stand: Oktober 2026) fünfjährige Fixzinsbindungen an, deren Zinssätze unter dem durchschnittlichen variablen Zinsniveau liegen. In unserem Beitrag erfahren Sie alles über die aktuellen Fixzinssätze, die optimale Kreditlaufzeit und vieles mehr.

Österreichs beliebtester
Wohnbau-Finanz-Experte
Aktuelle Fixzinssätze
Was bedeutet denn überhaupt „Fixzins“? Wie der Name schon sagt, werden Zinsen über eine gewisse Laufzeit fix vereinbart. Dadurch können sich Kreditnehmer gegen Zinssteigerungen absichern und haben eine genaue Kalkulation für die monatlichen Zinsen. Ein Fixzinskredit bietet also Sicherheit – doch diese Sicherheit hat ihren Preis.
Ob Kredite mit Fixzinssatz bei Neuabschluss teurer oder günstiger als variable Kredite sind, hängt von der aktuellen Marktlage, der Dauer der Fixzinsbindung und dem jeweiligen Kreditinstitut ab. Zudem sind Sondertilgungen während einer Fixzinsperiode nicht immer unbegrenzt und kostenfrei möglich. Für private Immobilienkredite regelt insbesondere das Hypothekar- und Immobilienkreditgesetz (HIKrG) die vorzeitige Rückzahlung. Grundsätzlich können Verbraucher während einer Fixzinsperiode vorzeitige Tilgungen leisten. Unter bestimmten Voraussetzungen kann die finanzierende Bank dafür eine sogenannte Vorfälligkeitsentschädigung (Pönale) von maximal 1 % des vorzeitig zurückgezahlten Betrags verlangen. Für Immobilienkreditverträge, die ab dem 1. Jänner 2027 abgeschlossen werden, erhöht sich diese gesetzliche Obergrenze bei einer verbleibenden Kreditlaufzeit von mehr als einem Jahr auf 3 %. Für bestehende Verträge bleibt die bisherige Regelung bestehen. Für Unternehmer gelten andere vertragliche und gesetzliche Regelungen.
Hinweis: Für Neuverträge, die ab dem 1. Jänner 2027 abgeschlossen werden, kann eine Pönale von bis zu 3 % möglich sein. Für reine Konsumkredite (Autokredit, Einrichtung etc. nach VKrG) bleibt die Pönale – geschützt durch die neue EU-Verbraucherkreditrichtlinie (CCD II) – dauerhaft bei maximal 1 %.
Die Fixzinssätze schwanken in der Regel im Einklang mit den laufzeitkongruenten EUR-Swap-Sätzen, also der Fixzinskomponente im Tauschgeschäft fixe gegen variable Zinsen. Anfang 2021 waren selbst 20-jährige EUR Swap-Sätze leicht negativ. Mit den steigenden Leitzinsen zur Inflationsbekämpfung und im Einklang mit steigenden Staatsanleihenrenditen stieg auch der 20-jährige EUR-Swapsatz. Am 29. Oktober 2026 lag dieser bei rund 3,43 %. Die Konditionen für 20-jährige Fixzinsbindungen bewegen sich laut Infina Kredit Index zwischen 4,05 % und 4,55 % p.a. (nomineller Sollzinssatz, Stand: Oktober 2026).
Banken verteuerten seit dem 2. Quartal 2022 regelmäßig ihre Fixzinskonditionen. Im 4. Quartal 2023 fielen diese dann zunächst nochmals und gingen in eine Seitwärtsbewegung über. Nach weiteren Rückgängen im Jahr 2024 kam es ab 2025 wieder zu einer Stabilisierung. Die zuvor stark inverse Zinskurve hat sich zunächst sukzessive in Richtung einer normalen Zinskurve entwickelt. Im dritten Quartal 2026 flachte sie im Bereich zwischen fünf und 20 Jahren jedoch wieder ab. Kürzere Fixzinsbindungen sind im Neugeschäft bei einzelnen Banken weiterhin relativ günstig und können sogar unter dem aktuellen variablen Zinsniveau liegen. Zwar scheinen variable Kredite für manche kurzfristig interessant, doch langfristig sichert nur eine Fixzinsbindung gegen künftig mögliche Zinsschwankungen ab.
Nutzen Sie unseren Kreditvergleich, um eine direkte Indikation zu bekommen, mit welchen aktuellen Fixzinssätzen Sie für Ihren Immobilienwunsch kalkulieren können.
Ratgeber
Zinsen berechnen beim Kredit: Wie viele Zinsen muss ich zahlen?
Der Fixzinssatz bei Krediten in Österreich
Kredite mit Fixzinssatz haben in Österreich in den letzten 10 Jahren deutlich an Beliebtheit gewonnen. Sie waren lange Zeit infolge der im historischen Vergleich niedrigen Zinssätze eine günstige Wahl, ehe sich diese seit Beginn 2022 rapide verteuerten und möglicherweise noch teurer werden. Doch wann lohnt sich ein Fixzinskredit? Nehmen wir an, der Fixzinssatz ist im Vergleich zu einem variablen Zinssatz nicht teurer als 1 %, dann lohnt sich ein Fixzinssatz definitiv: Die Kreditrate ist dann bei einem Fixzinsmodell nur geringfügig höher als jene bei einem variablen Zinsmodell.
Aber auch gegen den Abschluss eines Fixzinssatzes können verschiedene Gründe sprechen:
- Die Zins- und damit auch Ratendifferenz zwischen variablen und Fixzinssatz ist zu hoch.
- Wunschlaufzeit kann nicht abgesichert werden.
- Die Flexibilität, Sondertilgungen zu leisten, ist eingeschränkt.
- Sie erwarten keine steigenden oder längere Zeit höheren Sollzinsen.
Fakt ist: Sie als Kreditnehmer entscheiden, welches Kreditmodell für Sie das Beste ist. Da in Österreich die Kreditangebote derart unterschiedlich ausgeprägt sind und von Bank zu Bank verschieden sind, empfehlen wir Ihnen in jedem Fall einen umfassenden Kreditvergleich vorzunehmen.
10, 20 oder 30 Jahre: Fixzinssatz für wie lange?
Eine Fixzinsbindung wird mit verschiedenen Laufzeiten angeboten, doch welche Kreditlaufzeit ist die beste für Sie? Das finden Sie am ehesten heraus, indem Sie Ihre Finanzierung so exakt wie möglich planen:
- Wie entwickelt sich Ihr Einkommen in den nächsten Jahren?
- Möchten Sie außerordentliche Sondertilgungen machen? In welcher Höhe?
- Wie ist die aktuelle Familiensituation? Wie sieht Ihre Familienplanung aus?
Keine Angst, denn die richtige Laufzeit gibt es für jeden. Aktuell werden in Österreich Fixzinslaufzeiten zwischen 5 und 30 Jahren angeboten. Noch längere Laufzeiten sind bei deutschen Kreditinstituten möglich. So können Sie Ihren Kredit an Ihr jeweiliges Lebensmodell anpassen und gezielt darauf ausrichten. Sehen wir uns die Laufzeiten im Detail an:
Ein kurz- bis mittelfristiger Fixzinskredit bis zu 10 Jahre eignet sich optimal, wenn dieser im Vergleich zu längeren Fixzinsen deutlich günstiger ist und man laufend oder zum Ende der Fixzinszeit größere Sondertilgungen vornehmen kann. Bei Fixzinssätzen von 15 Jahren spricht man von längerfristigen Absicherungsmodellen. Diese Laufzeit sollte man wählen, man eine fixe Kalkulationsbasis haben möchte und die Risikoneigung eher gering ist.
20- bzw. 25-jährige Fixzinssätze sind besonders interessant, wenn diese im Vergleich zu 15-jährigen Fixzinsmodellen günstiger oder nur geringfügig teurer sind, was zumindest für 20-jährige aktuell der Fall ist (Stand 06.07.2026). Kunden, die das Risiko steigender Zinsen fast vollständig ausschließen wollen, sind mit Laufzeiten einer Fixzinsbindung von 15 Jahren oder länger gut beraten.
Ein 30-jähriger Fixzinskredit bei gleicher Kreditlaufzeit ist ein sogenanntes Voll-Tilgungs-Modell. Hier existiert für die gesamte Laufzeit kein Zinsrisiko. Lediglich der Risikoaufschlag für diese lange Fixzinszeit könnte gesamt gesehen höher ausfallen, als bei einem variablen Kredit.
Euribor und Fixzinsen: der Zusammenhang
Gibt es einen Zusammenhang zwischen Euribor und Fixzinsen? Nein, denn der Euribor hat keine direkte Auswirkung auf den Fixzinskredit, sondern ist die Basis für die Vergabe von variablen Zinsen. Der Fixzinssatz wird nämlich aus dem jeweiligen Swap-Satz und der Marge, die auf den Swap-Satz aufgeschlagen wird, gebildet. Manche Banken kalkulieren hingegen mit einem internen Refinanzierungssatz, welcher je nach Kreditlaufzeit der Finanzierung und des Fixzinssatzes unterschiedlich hoch ausfällt.
Lesen Sie unsere Ratgeber zu wichtigen Themen der Zinsentwicklung:
Umstellung auf einen Fixzinskredit
Sie haben sich in der Vergangenheit für eine Wohnbaufinanzierung mit variablem Zinssatz entschieden? Seit 2022 ist Ihre monatliche Belastung aufgrund mehrerer Zinserhöhungen für Ihren variablen Kredit mehrfach gestiegen. Die Kosten für Energie und Lebensmittel sind parallel gestiegen und Sie suchen jetzt eine Möglichkeit, sich wieder etwas mehr Spielraum bei der monatlichen Liquidität zu verschaffen. Prüfen Sie Ihre Möglichkeiten, die Kosten leistbaren Wohnens in der eigenen Immobilie wieder zu senken, indem Sie unseren Entlastungsrechner nutzen:
Fixzinssatz und variable Zinsen im Vergleich
Ein Fixzinssatz unterscheidet sich zu variablen Zinsen lediglich in der Veränderbarkeit der Sollzinsen. Variable Zinsen schwanken und orientieren sich am aktuellen Marktzinsniveau, fixe Zinsen bleiben für einen vertraglich fixierten Zeitraum gleich. Nach der vereinbarten Laufzeit wird aber aus einem Kredit mit Fixzinsen ebenfalls ein variabler Kredit.
Achten Sie deshalb auf die sogenannte Anschlusskondition nach Ablauf der Fixzinsphase. Diese ist in der Regel ein variabler Zinssatz. Da Sie nicht wissen, wie hoch dieser variable Zinssatz nach Ablauf der Fixzinsphase sein wird, empfiehlt es sich, laufende Sondertilgungen einzuplanen. Diese reduzieren die Kreditaushaftung nach Ablauf der Fixzinsvereinbarung und folglich auch Ihre Restrisiken hoher Kreditraten durch zukünftig hohe Zinsen.
Es gibt viele verschiedene Kreditmodelle am österreichischen Markt, aber nicht jedes Modell der Zinsabsicherung (wie beispielsweise ein Zinscap) passt zu den persönlichen Vorstellungen. Mit einem umfassenden Kreditvergleich finden Sie bestimmt die optimale Finanzierung.
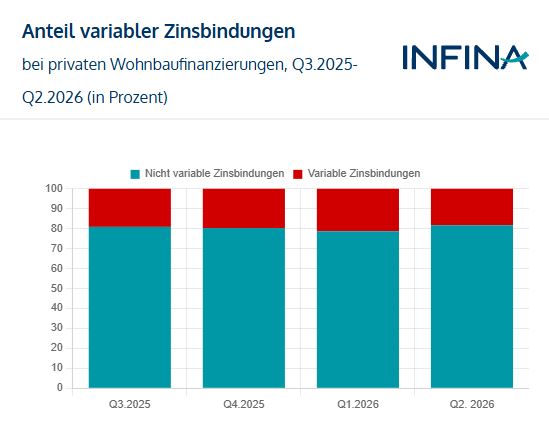
Wie hat sich das Verhältnis Fixe vs. Variable Zinsbindung in den letzten 4 Quartalen entwickelt?
Wie unterstützt mich dies in der Entscheidungsfindung als Kreditkunde?
Sie möchten einen Kredit mit Fixzinssatz oder doch lieber ein anderes Zinsmodell? Wir beraten Sie gerne!
Bildquellen: microstock3D/ Shutterstock.com, HAKINMHAN/ Shutterstock.com, astarot/ Shutterstock.com
Rechtshinweise zu unseren Ratgebern finden Sie in unserer Verbraucherschutzinformation.
 Anfrage schreiben