Wenn man das Elternhaus erbt, ist das oft eine emotionale Achterbahnfahrt. Zwischen all den Erinnerungen an früher tauchen ganz praktische Fragen auf. Sollte man das Elternhaus besser verkaufen, vermieten oder doch lieber selber einziehen? Eine Patentlösung gibt es nicht, denn jeder Erbfall ist so individuell wie die Immobilie selbst. In diesem Ratgeber erfahren Sie, welche Möglichkeiten sich für Sie anbieten und worauf Sie jetzt achten müssen.
Das Wichtigste im Überblick: Elternhaus verkaufen oder vermieten?
Viele Erben verbinden mit dem Entschluss das Elternhaus zu verkaufen einen psychologisch wichtigen Aspekt beim Abschiednehmen.
Bei einer überalterten Immobilie ist eine rationale Prüfung des Sanierungsbedarfs gegenüber dem Marktwert empfehlenswert – unter anderem durch einen Sachverständigen.
Vermieten lohnt sich meist bei einer Rendite von über 3,5 – 4 %; Verkaufen schafft sofortige Liquidität und befreit von baulichen Risiken.
Wer in Österreich eine Immobilie erbt, muss keine Erbschaftssteuer zahlen, sondern die Grunderwerbsteuer.
Beim Verkauf ist die Immobilienertragsteuer (30 % vom Gewinn) entscheidend, sofern keine Hauptwohnsitzbefreiung vorliegt.
Wenn ein geerbtes Elternhaus verkauft wird, kann die ImmoESt auslösen, falls keine Befreiungsgründe vorliegen.
Elternhaus verkaufen oder vermieten – emotionale und rationale Entscheidung
Ob Sie das Elternhaus verkaufen, vermieten oder selbst beziehen, bleibt meist eine emotionale Entscheidung. Oft finden es Erben einer Immobilie belastend und traurig das Elternhaus zu verkaufen, da viele Erinnerungen daran hängen. Nach dem Eigentumsübergang ist die Zeit für einen Abschied deshalb vielfach wichtig. Denn erst emotionale Akzeptanz ermöglicht einen sachlichen Blick auf den möglichen Umgang mit der geerbten Immobilie.
Dabei beginnt die Überlegung zur Immobilienplanung des Elternhauses nicht erst mit dem Erbe. Müssen die Eltern, bzw. ein Elternteil, in ein Pflegeheim umziehen, stellt sich schon früher die Frage, wie man mit dem leerstehenden Objekt umgeht.
Möchten Sie das Elternhaus verkaufen, um die hohen Pflegekosten direkt zu decken? Oder lieber die Immobilie vermieten, damit monatliche Mieteinnahmen den Pflegeplatz mitfinanzieren? In beiden Fällen sollten Sie frühzeitig rechtliche Vollmachten, wie beispielsweise Generalvollmachten klären, um im Sinne Ihrer Eltern handlungsfähig zu bleiben.
Eine emotionale Klärung des Bezugs zur elterlichen Immobilie bleibt in jedem Fall wichtig. Danach rückt der bauliche Zustand in das Zentrum der Überlegungen. Denn viele Erben übernehmen Häuser, die über Jahrzehnte hinweg kaum modernisiert wurden und nun einen erheblichen Sanierungsstau aufweisen. Ein Generationswechsel bei Immobilien erfordert deshalb eine ehrliche Kalkulation der Investitionskosten.
Umgang mit einer überalterten Immobilie in Österreich
Beim Erbe einer überalterten Immobilie stellt sich unweigerlich die Frage: Was tun? Verkaufen, vermieten oder selbst bewohnen? Häufig weisen überalterte Immobilien ineffiziente Energiesystemeoder veraltete Haustechnik auf.
Wer eine solche Immobilie behalten und oder vermieten möchte, sollte über ausreichende liquide Mittel für die Modernisierung verfügen. Ein realistischer Sanierungsplan ist hier die wichtigste Entscheidungsgrundlage.
So bewerten Sie den Zustand der Immobilie
Wie wissen Sie aber ob Ihre Immobilie modernisiert werden soll? Ein Objekt gilt als „top in Schuss“, wenn sowohl die Substanz als auch die Haustechnik modernen Standards entsprechen. Bei der Immobilienbewertung gilt es auf folgende Punkte zu achten:
Gebäudehülle (die „Substanz“): Klären Sie Fragen zur Dämmung der Gebäudehülle, da diese Faktoren den Wohnkomfort und Marktwert maßgeblich beeinflussen. Dazu gehören Dach, Fassade, gegebenenfalls Kellerfeuchtigkeit, Fenster und Türen. Beantworten Sie Fragen wie: Handelt es sich um Zweifach- oder Dreifachverglasung? Ist eine Vollwärmeschutz vorhanden? etc.
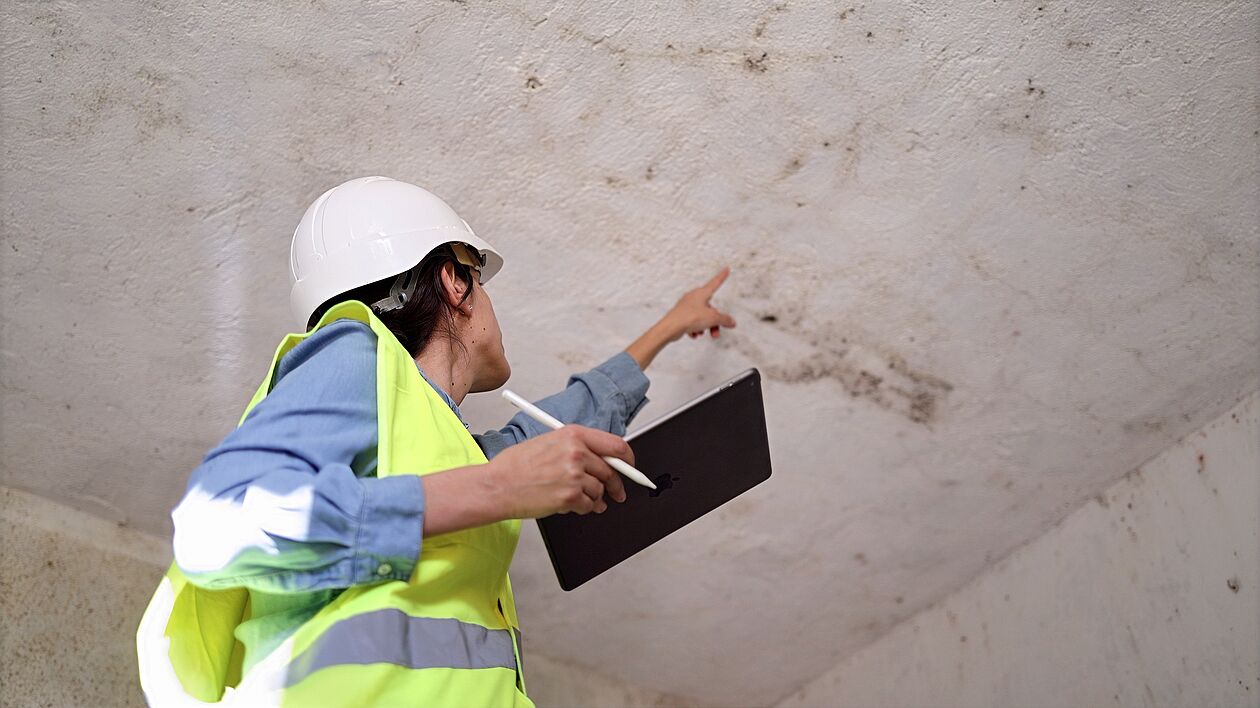
Der bauliche Zustand beeinflusst den Wert und die Zukunft einer Immobilie.
Haustechnik: Eine überalterte Immobilie weist oft ineffiziente Energiesysteme oder eine veraltete Elektrik auf. Überprüfen Sie deshalb Heizsystem, Elektrik und Wasserleitungen auf den Zustand und die verwendeten Materialien. Bestehen die Rohre noch aus Blei oder bereits aus Kunststoff/Kupfer? Gibt es eine Ölheizung? etc.
Energetischer Standard: Ermitteln Sie, ob notwendige Arbeiten über Jahrzehnte aufgeschoben wurden, also ein Sanierungsstau besteht. Hinweise dazu erhalten Sie dazu beispielsweise durch die Überprüfung des Energieausweis oder ein Gutachten zur Bausubstanz.
Innenausstattung & Grundriss: Ein moderner offener Grundriss steigert den Marktwert, während kleine Zimmer Anpassungen erfordern können. Ebenso gilt dies für den Zustand von Bad und Küche, insbesondere die Bodenbeläge. Sind diese Elemente veraltet, müssen Sie bei einer Vermietung mit Mietabschlägen oder beim Verkauf mit entsprechenden Preisverhandlungen rechnen.
Tipp: Im Zweifelsfall begehen Sie die Immobilie mit einem Bausachverständigen für eine Liegenschaftsbewertung. Ein Kurzgutachten kostet nur wenige hundert Euro, bewahrt Sie aber vor Fehlentscheidungen im fünfstelligen Bereich.
Die Entscheidung für oder gegen ein Sanierungsobjekt
Bei einem Sanierungsobjekt sollten Sie prüfen, ob die Kosten der Modernisierung in einem gesunden Verhältnis zum Wertzuwachs stehen. Es gibt zwar bisher keine Pflicht zur energetischen Sanierung, allerdings kann es sich lohnen sowohl bei Verkauf als auch Vermietung eine Sanierung vorzunehmen. Wenn die Investitionen den Wert eines vergleichbaren Neubaus erreichen, kann ein Verkauf die ökonomisch sinnvollere Lösung sein.
Kriterium
Umfassende Sanierung
Sofortiger Verkauf
Zeitaufwand
Hoch (Monate bis Jahre)
Mittel (Vermarktungsphase)
Finanzielles Risiko
Hoch durch unvorhersehbare Mängel
Gering (Marktpreis-Fixierung)
Emotionale Belastung
Dauerhaft durch Baustellenstress
Einmalig beim Eigentumsübergang
Liquidität
Gebunden im Objekt
Sofort verfügbar für Neuanlagen
Zukunftspotenzial
Wertsteigerung durch Modernisierung
Kapital für andere Projekte
Rendite oder Liquidität: Was rechnet sich für Sie?
Diese Frage lässt sich nicht pauschal beantworten. Meist lohnt sich eine klare Kostenberechnung, um Sie bei einer informierten Entscheidung zu unterstützen, wie Sie mit Ihrer geerbten Immobilie umgehen. Hierfür können Sie eine Berechnung zu Rendite, Liquidität oder Steuervorteil bei Eigennutzung vornehmen.
Die Rendite-Rechnung
Diese Rechnung gibt Ihnen einen Überblick über den Ertrag aus Vermietung oder Verkauf einer Immobilie. Eine Rendite ist immer ein Verhältniswert und wird in Prozent angegeben. Dazu rechnen Sie die mögliche Nettomiete (im Falle eines Verkaufs gegen die laufenden Kosten für Instandhaltung, Verwaltung, etc. Vermieten lohnt sich meist, wenn das Objekt sofort oder ohne massive Investitionen marktfähig ist oder Sie über ausreichende liquide Mittel für die Sanierung verfügen. Informieren Sie sich am besten gründlich über Rendite bei Immobilien, um den möglichen Gewinn richtig einzuschätzen.
Stellen Sie dazu beispielsweise eine jährliche Nettokaltmiete dem aktuellen Marktwert gegenüber:
Liegt diese Rendite unter 3,5 – 4 %, kann ein Verkauf und eine Neuanlage des Geldes sinnvoller sein, selbst wenn die Immobilie perfekt wäre.
Die Liquiditäts-Rechnung
Ein geerbtes Elternhaus zu verkaufen bietet sich dann an, wenn die Sanierungskosten den zu erwartenden Wertzuwachs übersteigen. Der Verkauf einer Immobilie setzt zeitnah Kapital frei, das ohne bauliches Risiko in andere Anlagen investiert werden kann. Beachten Sie hier aber unter anderem die mögliche Dauer eines Immobilienverkaufs (in Österreich im Schnitt 6 bis 12 Monate), bis das Kapital tatsächlich am Konto verfügbar ist.
Bei Eigennutzung
Eine Immobilie in sehr gutem Zustand ist oft die beste Gelegenheit, selbst einzuziehen. Wer in Österreich eine Immobilie erbt, kann sich beim Einzug in das geerbte Elternhaus oder die elterliche Wohnung künftige Steuern sparen bei einem Verkauf.
Rechtlicher Eigentumsübergang und steuerliche Rahmenbedingungen
Die Wahl bezüglich des Elternhauses ist zwangsläufig mit dem österreichischen Rechtssystem und Fiskus verknüpft. Demnach löst ein Eigentumsübergang Gebühren aus, die unabhängig von der späteren Nutzung anfallen. Diese Kosten müssen in der Finanzplanung von Beginn an berücksichtigt werden.
Steuer beim Erben einer Immobilie
Wenn Sie eine Immobilie erben, wird in Österreich die Grunderwerbsteuer (GrESt) erhoben. Diese wird bei unentgeltlichen Übertragungen im Familienkreis nach einem günstigen Stufentarif berechnet. Für die ersten 250.000 Euro des Wertes fallen lediglich 0,5 Prozent an Steuern an. Für die nächsten 150.000 Euro erhöht sich der Steuersatz auf 2 Prozent, und bei einem Wert von 400.000 Euro und darüber, wird mit 3,5 Prozent besteuert.
Zusätzlich zur Steuer ist die Eintragungsgebühr für das Grundbuch in Höhe von 1,1 Prozent des Wertes einzuplanen. Diese Gebühren sind notwendig, um rechtlich als neuer Eigentümer handlungsfähig zu sein. Eine Dokumentation im Verlassenschaftsverfahren ist die Basis für diesen Prozess.
Geerbte Immobilien verkaufen: Steuer und die Spekulationsfrist
Falls Sie sich für die Veräußerung entscheiden, ist die Immobilienertragssteuer (ImmoESt) durchaus relevant, wenn es darum geht die geerbte Immobilien zu verkaufen. Die Steuerhöhe wird davon beeinflusst, wann der Verstorbene die Immobilie ursprünglich erworben hat. Die Spekulationsfrist für geerbte Immobilien entfällt zwar seit 2012 in ihrer alten Form, jedoch gibt es Unterschiede zwischen Alt- und Neuvermögen.
Bei Immobilien, die vor dem Stichtag 31. März 2002 angeschafft wurden, gelten oft pauschale Steuersätze auf den Erlös. Bei neueren Objekten wird der reale Gewinn mit einem Steuersatz von 30 Prozent belegt. Die Hauptwohnsitzbefreiung kann diese Steuerlast jedoch unter bestimmten Bedingungen komplett entfallen lassen. Z. b. Wenn Sie mindestens zwei Jahre durchgehend nach Erbe selbst im Haus gewohnt haben oder in den letzten zehn Jahren mindestens fünf Jahre selbst dort gelebt haben.
Tipp: Wie der Antritt eines Erbes einer Immobilie genau abläuft, erfahren Sie im Ratgeber „Erbe einer Immobilie“.
Beim Generationswechsel sollten alle Beteiligten die Zukunft der Immobilie gemeinsam klären.
Generationswechsel bei Immobilien: Die Zukunft des Hauses planen
Ein reibungsloser Generationswechsel bei Immobilien erfordert offene Gespräche innerhalb der Familie, besonders wenn mehrere Erben beteiligt sind. Möchte ein Teil der Erben das Haus behalten, muss in der Regel eine Auszahlung der Miterben erfolgen. Dafür ist ein aktuelles Gutachten sinnvoll um den Verkehrswert zu berechnen, um eine faire Basis für alle Beteiligten zu schaffen. Oftmals muss für diese Ausgleichszahlung eine Finanzierung aufgenommen werden.
Sollte die monatliche Kreditbelastung für die Übernehmenden zu hoch sein, bleibt oft als sachliche Lösung das geerbte Elternhaus zu verkaufen. Mit dem Verkauf wird die Erbgemeinschaft aufgelöst.
Elternhaus verkaufen oder vermieten
Die Entscheidung, ob Sie Ihr Elternhaus verkaufen, vermieten oder selbst beziehen, verlangt eine Auseinandersetzung zwischen der eigenen emotionalen Bindung und einer Kalkulation der Fakten. Wer sich für einen Verkauf entscheidet, gewinnt sofortige Liquidität und befreit sich von baulichen Risiken sowie künftigem Sanierungsstress. Wer hingegen vermietet oder selbst einzieht, bewahrt die emotionale Verbindung und eine langfristige Wertanlage.
FAQs zu Elternhaus verkaufen oder vermieten
Zuerst klärt das Verlassenschaftsverfahren den rechtlichen Übergang. Prüfen Sie dann objektiv den Sanierungsbedarf. Veraltete Technik mindert reduziert mögliche Mieteinnahmen und Verkaufspreis massiv.
Eine Schenkung kann die Erbfolge strategisch regeln und spätere Konflikte in der Familie vermeiden. Oft sichern sich Übergeber ein Wohn- oder Fruchtgenussrecht. Es macht allerdings heute steuerlich keinen Unterschied, ob man die Immobilie zu Lebzeiten verschenkt oder erst nach seinem Tod im Testament vererbt.
Diese Frage lässt sich nur schwer beantworten, da sich Ihre Situation sehr wahrscheinlich von einem anderen Hausverkauf unterscheidet. Zu den drei häufigsten Ursachen, die Sie schnell Geld kosten, gehören: ein zu hoch oder zu niedrig angesetzter Preis und das Verschweigen von Mängeln.
In Österreich ist das Erben selbst steuerfrei, es fällt jedoch Grunderwerbsteuer an. Ein Verkauf bleibt durch die Hauptwohnsitzbefreiung einkommensteuerfrei, wenn die Immobilie seit der Anschaffung (bzw. Erbe) durchgehend mindestens zwei Jahre oder innerhalb der letzten zehn Jahre mindestens fünf Jahre selbst als Hauptwohnsitz bewohnt wurde (§ 30 Abs. 2 Z 1 lit. a EstG).
Um die volle steuerliche Absetzbarkeit von Werbungskosten (wie Sanierungen) zu behalten, ist es empfehlenswert, dass die vereinbarte Miete mindestens 60 Prozent der ortsüblichen Marktmiete beträgt. Liegt die Miete darunter, gilt das Mietverhältnis meist als Liebhaberei. In diesem Fall können Verluste steuerlich nicht verwertet werden.
Bildquellen: Yakobchuk Olena / Adobe Stock, NJF / Adobe Stock, Prostock-studio / Adobe Stock Rechtshinweise zu unseren Ratgebern finden Sie in unserer Verbraucherschutzinformation.
Über den Autor: Lorenz Sigl, MA
Position: Leiter Infina Immobilien & designierter Geschäftsführer
Meine Immobilienkompetenz basiert auf einer fundierten Ausbildung zum Immobilientreuhänder (Makler, Verwalter, Bauträger) sowie als Bautechniker an der Bauakademie. Ergänzend absolvierte ich den ÖVI-Vorbereitungslehrgang für Sachverständige und spezialisierte mich als Bewertungsexperte für Immobilien in Banken. Ein Master in Facility- und Immobilienmanagement sowie ein Bachelor in Management und Recht vertiefen mein Wissen. Mit Erfahrung in der Immobilienvermittlung im Bankenbereich und als Leiter von INFINA Immobilien analysiere ich laufend den Markt, um maßgeschneiderte Lösungen für unsere Kunden zu entwickeln.
Zinsen berechnen beim Kredit: Wie viele Zinsen muss ich zahlen?
Die Höhe der Zinsen ist ein wichtiges Kriterium, wenn es darum geht, den besten Kredit auszuwählen. Möchten Sie einen günstigen Wohnkredit erhalten, dann lohnt sich also in jedem Fall ein Zinsvergleich.



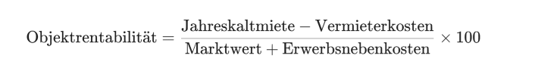
 Anfrage schreiben