INFINA LOGO

Volltilgungsdarlehen

Autor: Pablo Viveros, MSc
Kategorie: Finanzierung
Datum: 17.11.2026

Bei einem Volltilgungsdarlehen wird die gesamte Kreditsumme innerhalb der vereinbarten Laufzeit zurückgezahlt. Am Ende bleibt keine Restschuld bestehen, für die eine Anschlussfinanzierung erforderlich wäre. Die gleichbleibenden Raten schaffen langfristige Planungssicherheit, fallen wegen der höheren Tilgung jedoch meist höher aus als bei anderen Kreditformen. Ob sich ein Volltilgungsdarlehen eignet, hängt daher vor allem vom Einkommen, der Laufzeit und den finanziellen Reserven ab. Dieser Ratgeber erklärt die Funktionsweise sowie die wichtigsten Vor- und Nachteile.

Artikel Link kopieren Artikel anhören In Google als Quelle festlegen

  • Vollständige Rückzahlung: Ein Volltilgungsdarlehen wird innerhalb der Fixzinsphase komplett getilgt; planmäßig verbleibt keine Restschuld. 
  • Feste Kreditrate: Der Fixzinssatz gilt über gesamte Laufzeit und schützt vor steigenden Marktzinsen. 
  • Monatliche Belastung: Kurze Laufzeiten erzwingen hohe Raten; sehr lange Zinsbindungen können den Zinssatz verteuern. 
  • Geringe Nachfrage: Das Produkt Volltilgungsdarlehen wird angeboten, allerdings wird diese Finanzierungsform in Österreich vergleichsweise selten gewählt. 
  • Sorgfältig vergleichen: Einkommen, Rücklagen, Sondertilgungsrechte und Gesamtkosten bestimmen, ob das Modell nachhaltig geeignet ist.

Was ist ein Volltilgungsdarlehen und wie funktioniert es?

Ein Volltilgungsdarlehen ist ein Kredit, bei dem die Fixzinsperiode der gesamten vereinbarten Laufzeit entspricht. Die monatliche Rate bleibt währenddessen gleich. Mit jeder Zahlung sinkt der Zinsanteil, während der Tilgungsanteil steigt, bis planmäßig keine Restschuld mehr besteht. 

Der Unterschied zu einem Annuitätenkredit mit kürzerer Fixzinsperiode liegt im Zinsrisiko: Nach der Fixzinsperiode wird die offene Kreditsumme in Österreich meist variabel verzinst, wodurch sich die Rate verändern kann. Alternativ können Kreditnehmer und Bank aktiv einen neuen Fixzinssatz vereinbaren. Beim Volltilgungsdarlehen bleibt der Zinssatz bis zur vollständigen Rückzahlung festgelegt. Anders als bei teiltilgenden Modellen verbleibt am vertraglichen Laufzeitende planmäßig somit keine Restschuld.

Ein konkretes Rechenbeispiel zum Volltilgungsdarlehen finden Sie hier als PDF.


Vor- und Nachteile beim Volltilgungsdarlehen

Ein Volltilgungsdarlehen verbindet die vollständige Rückzahlung mit einem Fixzins über die gesamte Kreditlaufzeit. Dadurch stehen Rate, Zinsbelastung und Rückzahlungsende von Beginn an fest. 

Diese hohe Planungssicherheit geht jedoch meist mit einer höheren monatlichen Belastung einher. Volltilgungsdarlehen sind in Österreich eher selten und eignen sich nicht für jeden Finanzierungsbedarf. Entscheidend sind ein stabiles Einkommen, ausreichende Rücklagen und genügend finanzieller Spielraum.

Maximale Planungssicherheit ohne Restschuldrisiko 

Beim Volltilgungsdarlehen bleibt der vereinbarte Fixzinssatz bis zur vollständigen Rückzahlung unverändert. Steigende Marktzinsen wirken sich daher weder auf den Zinssatz noch auf die Monatsrate aus. Das erleichtert die langfristige Haushaltsplanung und schützt vor Mehrbelastungen nach dem Ende einer kürzeren Fixzinsperiode. 

Am Laufzeitende ist planmäßig keine Restschuld offen. Eine gesonderte Anschlussfinanzierung, wie sie bei tatsächlich teiltilgenden Modellen erforderlich sein kann, entfällt. Für Österreich ist diese Abgrenzung wichtig: Auch ein üblicher Annuitätenkredit wird nämlich innerhalb der Gesamtlaufzeit vollständig getilgt. Die zusätzliche Sicherheit des Volltilgungsdarlehens liegt daher vor allem in der durchgehenden Fixverzinsung.

Höhere Monatsrate und geringere Flexibilität

Die monatliche Belastung kann vor allem dann hoch ausfallen, wenn eine Bank Fixzinsen nur für maximal zehn oder 15 Jahre anbietet. Da das Volltilgungsdarlehen innerhalb dieser Fixzinsperiode vollständig zurückgezahlt wird, ist auch die Kreditlaufzeit entsprechend kurz. Die monatliche Rate kann dadurch deutlich steigen. Sind längere Fixzinsbindungen verfügbar, kann wiederum der dafür verlangte höhere Sollzinssatz die Finanzierung verteuern. 

Auch spätere Anpassungen des Kredits sind nicht ohne Weiteres bzw. nur in Absprache möglich. Ändern sich Einkommen oder Ausgaben, müssen Kreditnehmer und Bank eine neue vertragliche Lösung vereinbaren. Denkbar sind etwa eine Verlängerung der Laufzeit, eine vorübergehende Stundung oder eine Umschuldung. Ob die Bank zustimmt und welche Kosten anfallen, hängt vom Einzelfall ab. Ausreichende finanzielle Reserven sind daher besonders wichtig. 


Volltilgungsdarlehen Rechner: Monatsrate und Gesamtkosten kalkulieren

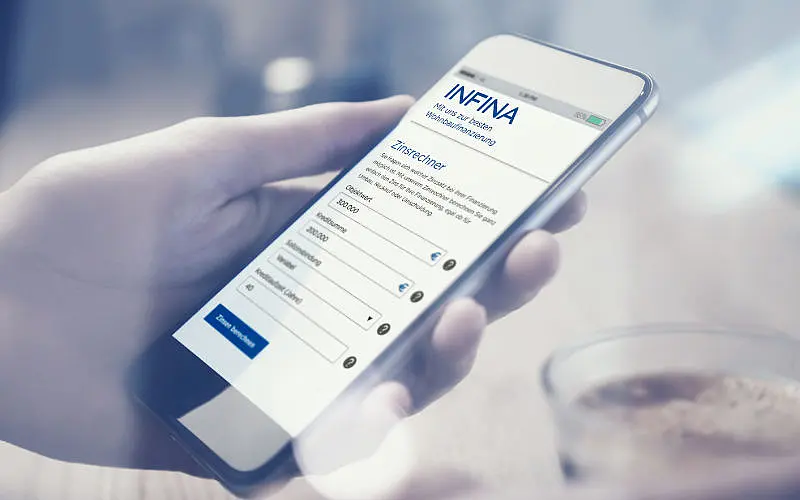
Ein Volltilgungsdarlehen Rechner ermittelt anhand von Kreditsumme, Fixzinssatz und Laufzeit die monatliche Rate. Bei vollständigen und zutreffenden Eingaben lassen sich die monatliche Kreditrate, Gesamtzinsbelastung und Tilgungsverlauf genau berechnen. Für die tatsächlichen Gesamtkreditkosten müssen zusätzlich Gebühren, Versicherungen und Kosten der Besicherung berücksichtigt werden. 

Vor dem Abschluss sollte der errechneten Rate eine ehrliche Haushaltsrechnung gegenübergestellt werden. Nach Abzug aller regelmäßigen Ausgaben muss genügend Spielraum für Rücklagen und unerwartete Belastungen bleiben. Der Rechner bietet eine erste Orientierung, ersetzt jedoch weder ein konkretes Kreditangebot noch die individuelle Kreditwürdigkeitsprüfung.

Darlehensrechner

Kostenlos und unverbindlich


Sondertilgung und Flexibilität beim Volltilgungsdarlehen

Auch ein Volltilgungsdarlehen darf ganz oder teilweise vorzeitig zurückgezahlt werden. Je nach Kreditart gelten § 29 VKrG für Verbraucher- bzw. Konsumkredite oder § 20 HIKrG für Immobilien- und Hypothekarkredite. Bei variabler Verzinsung fällt grundsätzlich bei Einhaltung der meist kurzen Kündigungsfrist keine Pönale an. Während einer Fixzinsperiode sind zusätzliche Rückzahlungen pro Kreditjahr in Höhe von 10.000 Euro pönalefrei möglich. 

Für neue Immobilienkredite ab dem 1. Jänner 2027 steigt die gesetzliche Obergrenze für diese Pönale von derzeit 1 auf dann 3 Prozent. Die Kosten bleiben jedoch auf den tatsächlichen finanziellen Nachteil der Bank begrenzt. Bestandsverträge sind davon nicht betroffen. Vertraglich vereinbarte Sonderrechte können für Kreditnehmer aber auch günstiger ausfallen.


Wann lohnt sich ein Volltilgungsdarlehen in Österreich?

Ein Volltilgungsdarlehen eignet sich für Kreditnehmer mit stabilem Einkommen, die absolute Zinssicherheit wünschen. Neben sicherheitsorientierten Erstkäufern und angehenden Pensionisten, die vor dem Ruhestand schuldenfrei sein wollen, profitieren besonders Kapitalanleger. Sie können die fixen Kreditkosten über lange Zeiträume exakt kalkulieren und steuerlich als Werbungskosten geltend machen. Am Laufzeitende verbleibt planmäßig keine Restschuld. 

Ein klassischer Annuitätenkredit kann sinnvoller sein, wenn niedrigere Einstiegsraten oder spätere Anpassungen wichtiger sind. Entscheidend bleibt der Vergleich von Leistbarkeit, Gesamtzinskosten und verfügbaren Fixzinsangeboten.


FAQs zu Volltilgungsdarlehen

Für ein Volltilgungsdarlehen gibt es keinen einheitlichen Zinssatz. Die Höhe hängt unter anderem vom Marktzins, der Darlehenslaufzeit, der Bonität, den Eigenmitteln und der Immobilie ab; lange Fixzinsbindungen sind häufig teurer als kürzere.

Die wichtigsten Nachteile sind die häufig höhere Monatsrate und die langfristige Bindung an den vereinbarten Fixzinssatz. Zudem können lange Fixzinsbindungen teuer sein und spätere Vertragsänderungen oder erhöhte vorzeitige Rückzahlungen zusätzliche Kosten verursachen.

Eine anfängliche Tilgung von 3 % kann zu einer zügigen Rückzahlung beitragen, ist aber nicht pauschal für jeden Kreditnehmer geeignet. Beim Volltilgungsdarlehen ergibt sich der erforderliche Tilgungsanteil sowie die monatliche Kreditrate aus der vereinbarten Laufzeit und dem Fixzinssatz.

Bei planmäßiger Rückzahlung verbleibt am Ende der vereinbarten Laufzeit keine Restschuld. Zahlungsausfälle oder spätere Vertragsänderungen können den ursprünglich berechneten Rückzahlungsverlauf allerdings verändern.

Sondertilgungen sind möglich, ihre Kosten richten sich jedoch nach dem Kreditvertrag und den gesetzlichen Bestimmungen. Während einer Fixzinsperiode können innerhalb eines Vertragsjahrs grundsätzlich insgesamt 10.000 Euro pönalefrei vorzeitig zurückgezahlt werden.

Bildquellen: (KI-generiert) Halfpoint / Adobe Stock, AspctStyle/ Adobe Stock, Magic/ Adobe Stock
Rechtshinweise zu unseren Ratgebern finden Sie in unserer
Verbraucherschutzinformation.


Über den Autor: Pablo Viveros, MSc
Position: Leitung Bankenvertrieb

Pablo Viveros, MSc, ist Experte für Immobilienfinanzierung und den österreichischen Bankenmarkt. Als Leiter Bankenvertrieb bei INFINA verantwortet er die Zusammenarbeit mit den Bankpartnern innerhalb eines Netzwerks von über 150 Banken in Österreich und Deutschland. Er verfügt über umfassende Kenntnisse der Kreditkonditionen, Vergaberichtlinien und Finanzierungsmöglichkeiten sowie der bankrechtlichen und regulatorischen Rahmenbedingungen.

Sein Schwerpunkt liegt darauf, Entwicklungen am Bankenmarkt und Veränderungen in der Kreditvergabe einzuordnen und ihre Auswirkungen auf Kreditnehmer und die Immobilienwirtschaft verständlich zu erklären. Pablo Viveros ist staatlich geprüfter Vermögensberater und Hypothekarvermittler.

Die neuesten Artikel finden Sie hier – immer einen Schritt voraus

Volltilgungsdarlehen

Volltilgungsdarlehen: Definition, Funktion, Vor- und Nachteile? Jetzt informieren!

Eigenmittel-Anteil: Aktuelle Vorgaben

Wohnkredit-Regeln 2026: ✓ Voraussetzungen für den Kredit ✓ Aktuelle FMA-Richtwerte ✓ Ausnahmen und Abweichungen nach der KIM-V

12-Monats-EURIBOR: aktuell und historische Entwicklung

Informieren Sie sich hier zum 12-Monats-Euribor: ✓ aktueller Zinssatz ✓ monatliche Entwicklung ✓ historischer Verlauf seit 1999 ► Mehr erfahren

Die am häufigsten gelesenen Artikel – Ratgeber für die Immobilienfinanzierung

OGH-Urteil Kreditbearbeitungsentgelt: Was bedeutet das für Kreditnehmer?

Wichtige Entscheidung: OGH kippt BAWAG-Kreditbearbeitungsgebühr. Erfahren Sie, welche Rechte Kreditnehmer jetzt haben.

Konjunkturpaket für den Wohnbau 2024 bis 2026

Welche Förderungen gibt es? ✓ Förderzins 1,5 % bis 200.000 € ✓ Steuervorteile ✓ Gebühren sparen nur vor 01.07.2026 ► Erfahren Sie mehr!

Zinsen berechnen beim Kredit: Wie viele Zinsen muss ich zahlen?

Die Höhe der Zinsen ist ein wichtiges Kriterium, wenn es darum geht, den besten Kredit auszuwählen. Möchten Sie einen günstigen Wohnkredit erhalten, dann lohnt sich also in jedem Fall ein Zinsvergleich.