
10.2026 Infina Kredit Index (IKI): Wettbewerb um Kapital treibt Wohnkreditzinsen
Als allgemeine Orientierungshilfe für die Kosten besicherter Wohnkredite erhebt die INFINA Credit Broker GmbH, Österreichs führender Wohnbau-Finanz-Experte, quartalsweise den Infina Kredit Index (IKI):
„Der Energiepreisschock und der enorme Kapitalbedarf von Staaten und Unternehmen, insbesondere im KI-Sektor, treiben die Zinsen nach oben. Während die Inflationsrisken hoch bleiben, zeigt sich die Konjunktur bislang überraschend widerstandsfähig. Für Kreditnehmer bleibt damit das Risiko weiter steigender Finanzierungskosten bestehen“, erklärt Pablo Viveros, Leiter Bankenvertrieb von Infina.
„Auch Fixzinsbindungen haben sich verteuert. Einzelne Banken bieten aber bei kurzen und mittleren Fixzinslaufzeiten weiterhin attraktive Aktionszinssätze. Dadurch ergeben sich zum Teil erhebliche Konditionsunterschiede, die einen umfassenden Marktvergleich besonders wertvoll machen“, so Viveros.
„Gerade bei steigenden Zinsen und abnehmender Leistbarkeit kommt es darauf an, günstige Einstiegskonditionen zu finden und die Finanzierung langfristig tragfähig zu gestalten. Dabei zählen nicht nur die Zinssätze, sondern auch Laufzeiten, Zinsbindungen und Vergabekriterien. Mit Zugang zu mehr als 600 Kreditprodukten können wir aus einer breiten Auswahl unterschiedlicher Angebote maßgeschneiderte Finanzierungslösungen entwickeln“, betont Viveros.
Grundlage für den IKI ind die Daten von zwölf regionalen und überregionalen Kreditinstituten, aus denen die monatlichen Kreditraten abgeleitet werden. Weitere Details enthält das Factsheet. Der Infina Kredit Index erscheint quartalsweise, jeweils im ersten Monat eines Quartals. Die nächste Ausgabe ist für Jänner 2027 vorgesehen.
Kreditmarkt-Trend 02.10.2023 bis 01.10.2026
| Kreditindikator | Fixzinskredit 20 Jahre | Variabel verzinst 3-Mo-Euribor | |||||
|---|---|---|---|---|---|---|---|
| Datum | Nominalzins | Effektivzins** | Rate effektiv** | Marge | Nominalzins | Effektivzins** | Rate effektiv** |
| 02.10.2023 | 4,370 % | 4,94 % | 566,81 | 1,165 % | 5,116 % | 5,75 % | 611,06 |
| 02.01.2024 | 3,828 % | 4,37 % | 535,66 | 1,194 % | 5,099 % | 5,73 % | 610,06 |
| 02.04.2024 | 3,823 % | 4,36 % | 535,39 | 1,188 % | 5,071 % | 5,70 % | 608,32 |
| 01.07.2024 | 3,888 % | 4,43 % | 539,02 | 1,131 % | 4,840 % | 5,44 % | 594,24 |
| 01.10.2024 | 3,605 % | 4,13 % | 523,15 | 1,144 % | 4,396 % | 4,97 % | 568,27 |
| 02.01.2025 | 3,528 % | 4,05 % | 518,86 | 1,138 % | 3,874 % | 4,41 % | 538,24 |
| 31.03.2025 | 3,828 % | 4,37 % | 535,67 | 1,169 % | 3,505 % | 4,02 % | 517,58 |
| 01.07.2025 | 3,674 % | 4,20 % | 526,99 | 1,127 % | 3,088 % | 3,58 % | 494,77 |
| 01.10.2025 | 3,802 % | 4,34 % | 534,17 | 1,125 % | 3,142 % | 3,64 % | 497,69 |
| 02.01.2026 | 3,946 % | 4,49 % | 542,38 | 1,127 % | 3,156 % | 3,65 % | 498,45 |
| 01.04.2026 | 3,964 % | 4,51 % | 543,38 | 1,106 % | 3,181 % | 3,68 % | 499,82 |
| 01.07.2026 | 3,941 % | 4,49 % | 542,07 | 1,088 % | 3,400 % | 3,91 % | 511,78 |
| 01.10.2026 | 4,328 % | 4,90 % | 564,36 | 1,071 % | 3,660 % | 4,19 % | 526,22 |
* Variabel verzinster Kredit auf Basis 3-Monats-Euribor, monatliche Kreditraten in Euro, ** Kreditbetrag EUR 100.000,-, Laufzeit 25 Jahre. Die Effektivzinskalkulation erfolgt gemäß den Standardwerten des INFINA-Kreditrechners unter www.infina.at.
Wohnbaufinanzierung: Leistbarkeit und Marktvergleich im Fokus
Steigende Energiepreise und der hohe Kapitalbedarf von Staaten und Unternehmen treiben die Zinsen nach oben. Während sich die Konjunktur im Euroraum überraschend robust zeigt, nehmen die Inflationsrisiken zu. Für Immobilienkreditnehmer steigt damit das Risiko einer anhaltend höheren Zinsbelastung. Die Terminmärkte signalisieren weitere Leitzinsanhebungen und damit auch höhere variable Kreditzinsen.
Auch langfristige Fixzinsbindungen verteuern sich infolge gestiegener Swapsätze. Mit steigenden Finanzierungskosten rücken auch die Grenzen der Leistbarkeit näher. Allerdings bieten einzelne Kreditinstitute insbesondere bei kurzen und mittleren Fixzinsbindungen weiterhin attraktive Aktionszinssätze. Umso wichtiger werden günstige Einstiegskonditionen, ein unabhängiger Marktvergleich sowie die sorgfältige Abstimmung von Laufzeit und Zinsbindung.
Am Immobilienmarkt gewinnen Lage und Objektqualität für die Preisentwicklung zunehmend an Bedeutung. Steigende Baukosten und das knappe Neubauangebot stützen die Preise gut gelegener, hochwertiger Immobilien. Dagegen könnten sanierungsbedürftige Bestandsobjekte in weniger gefragten Lagen sowie größere und hochpreisige Wohnungen in Ballungszentren unter Druck geraten. Steigende Sanierungskosten verstärken insbesondere bei älteren Bestandsimmobilien den Druck auf die Preise.
Zinsentwicklung zwischen Inflationsrisiken und robuster Konjunktur
Der anhaltende Irankrieg und die Störungen des Öltransports durch die Straße von Hormus heizen die Inflation an. Während die Notenbanken mit höheren Leitzinsen gegensteuern, verschärft die Konkurrenz zwischen Staaten und Unternehmen um Kapital den Druck auf langfristige Zinsen. Gleichzeitig zeigt sich die Konjunktur im Euroraum und den USA widerstandsfähiger als erwartet.
Der Energiepreisschock hinterlässt deutliche Spuren. Laut Eurostat stieg die Inflation im Euroraum von 3,2 % im August auf 3,8 % im September 2026. Energie verteuerte sich binnen Jahresfrist um 18,9 %. Als Reaktion auf den weltweiten Inflationsdruck erhöhten die EZB und die US-Notenbank Fed im September ihre Leitzinsen um jeweils 25 Basispunkte. Damit geraten auch kurzfristige Geldmarktzinsen unter Aufwärtsdruck.
Doch der Zinsschock reicht weit über die Notenbankpolitik hinaus. Um ausreichend Kapital aufnehmen zu können, müssen Staaten und Unternehmen höhere Zinsen bieten. Das lässt die Renditen langfristiger Anleihen steigen und erhöht mittelbar auch die Refinanzierungskosten langfristiger Immobilienkredite. Binnen eines Jahres stiegen die Renditen zehnjähriger US-Staatsanleihen von rund 4,1 auf 5,3 %, jene deutscher Bundesanleihen von 2,7 auf 3,5 % und französischer Staatsanleihen von 3,5 auf 4,9 %. Der hohe Refinanzierungsbedarf vieler Staaten, beispielsweise Frankreichs, verstärkt den Wettbewerb um Kapital zusätzlich.
Hinzu kommt der enorme Finanzierungsbedarf für Investitionen in künstliche Intelligenz (KI). Amazon, Alphabet, Microsoft, Meta und Oracle emittierten laut einer Analyse der Bank of America (BofA) 2025 Anleihen im Gegenwert von rund 121 Mrd. US-Dollar, gegenüber durchschnittlich 28 Mrd. US-Dollar jährlich von 2020 bis 2024. Für 2026 prognostizierten Barclays-Analysten einen Anstieg des gesamten US-Unternehmensanleihe-Bruttoemissionsvolumens um 11,8 % auf 2,46 Billionen US-Dollar.
Zugleich zeigt sich die Konjunktur robuster als erwartet. Der S&P Global Eurozone Composite PMI stieg im September von 52,0 auf 53,1 Punkte und erreichte den höchsten Stand seit 41 Monaten. Gestützt wird die Entwicklung unter anderem durch Industrie, Staatsausgaben und KI-bezogene Investitionen. Die EZB hob ihre Wachstumsprognosen für 2026 und 2027 auf 0,9 beziehungsweise 1,4 % an. Gleichzeitig erhöhte sie ihre Inflationserwartung für 2027 auf 2,5 % und für 2028 auf 2,1 %. Im schweren Energieschockszenario wären 2027 sogar 5,4 % Inflation bei nur 0,4 % Wirtschaftswachstum möglich. Für Immobilienkreditnehmer steigt damit das Risiko einer länger anhaltenden und höheren Zinsbelastung.
Variable Kreditzinsen vor weiterem Anstieg
Die Zinserwartungen haben sich seit dem Sommer deutlich nach oben verschoben. Während Ökonomen mit einer vorsichtigen Fortsetzung der geldpolitischen Straffung rechnen, deutet die Euribor-Terminkurve auf einen kräftigeren Zinsanstieg hin. Für variable Immobilienkredite drohen demnach bis Ende 2027 Zinsen von 4,35 bis 4,45 %.
Nach den Zinsschritten vom Juni und September liegt der EZB-Einlagenzins bei 2,50 %. Von Reuters zwischen 5. und 8. Oktober befragte Ökonomen erwarten mehrheitlich eine Zinspause Ende Oktober und eine weitere Anhebung im Dezember. Rund 58 % rechnen mit einem Zinsgipfel von 2,75 %, mehr als ein Drittel hingegen mit 3,00 %.
Ein stärkerer Zinsanstieg lässt sich aus der marktbasierten Prognose von Econforecasting ableiten. Die auf Terminmarktdaten gestützten Berechnungen deuten per 14. Oktober 2026 bis Ende 2027 auf einen 3-Monats-Euribor von rund 3,41 % hin. Dies wäre mit etwa drei weiteren EZB-Zinsschritten um jeweils 25 Basispunkte vereinbar. Bereits im aktuellen 3-Monats-Euribor wird ein Teil der nächsten möglichen Anhebung vorweggenommen. Auch in den USA deutet das CME FedWatch Tool auf weitere Zinserhöhungen hin.
Für variabel verzinste Wohnbaufinanzierungen wären die Folgen erheblich. Bei einem 3-Monats-Euribor von 3,35 % und angenommenen Bankaufschlägen von 1,00 bis 1,10 Prozentpunkten würden die Kreditzinsen auf 4,35 bis 4,45 % steigen. Sollte der Euribor längerfristig 3,50 % überschreiten, wären auch variable Kreditzinsen von über 4,50 % möglich. Für viele Haushalte mit knapp kalkuliertem Finanzierungsspielraum könnte eine solche Zinsbelastung die Grenzen der Leistbarkeit überschreiten. Ausreichende Liquiditätsreserven und die Begrenzung des Zinsänderungsrisikos bleiben damit bedeutend.
Sinkende Bankaufschläge bremsen Anstieg variabler Kreditzinsen
Während steigende Euribor-Sätze variable Finanzierungen trotz sinkender Bankaufschläge verteuerten, zogen die langfristigen Swapsätze kräftig an. Die Abflachung der Zinskurve und niedrigere Swapsätze am sehr langen Zinsende könnten zugleich auf wachsende Konjunkturrisiken hinweisen.
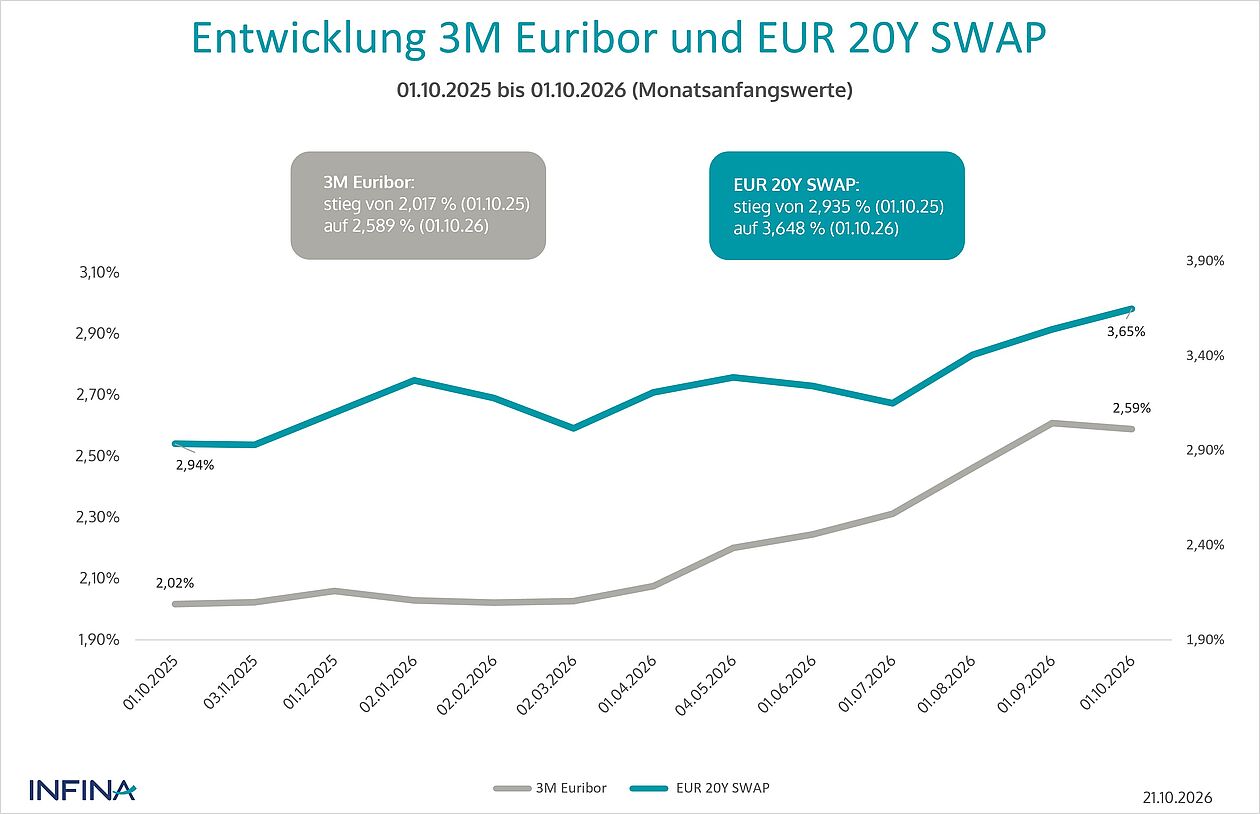
Zum Stichtag 1. Oktober 2026 stieg der 3-Monats-Euribor gegenüber dem Vorquartal um 27,7 Basispunkte auf 2,589 %. Die Banken der IKI-Marktstichprobe senkten ihre Aufschläge im Durchschnitt leicht auf ein historisch niedriges Niveau von 1,071 Prozentpunkten. Dennoch verteuerten sich variable Kredite im Durchschnitt von 3,40 auf 3,66 %. Die Aufschläge bewegen sich weiterhin zwischen 0,80 und 1,25 Prozentpunkten. Für die Beurteilung der Leistbarkeit bleibt allerdings der höhere interne Kalkulationszins des jeweiligen Kreditinstituts maßgeblich.
Angetrieben von hohen Energiepreisen und dem steigenden Kapitalbedarf von Staaten und Unternehmen kam es auch bei langfristigen Swapsätzen zu einem kräftigen Anstieg. Der 20-Jahres-EUR-Swapsatz stieg zwischen 1. Juli und 1. Oktober 2026 um knapp 50 Basispunkte von 3,149 auf 3,648 %. Auf Jahressicht beträgt der Anstieg sogar 71,3 Basispunkte. Auch die 10- und 15-Jahres-Swapsätze legten im vergangenen Quartal um 68,1 beziehungsweise 58,8 Basispunkte zu.
Durch den zuletzt überproportionalen Zinsanstieg der „kürzeren“ Laufzeiten im Spektrum zwischen 5 und 20 Jahren flachte die Zinskurve in diesem Bereich ab. Auffällig sind hingegen die niedrigeren Swapsätze am sehr langen Zinsende ab 25 Jahren. So lagen der 25-Jahres-EUR-Swapsatz und der 30-Jahres-EUR-Swapsatz am 1. Oktober 2026 bei jeweils 3,59 % bzw. 3,477 % und damit unter dem 20-Jahres-Satz. Dies könnte auf längerfristige Erwartungen einer Konjunkturabschwächung hindeuten. Weitere Zinsanstiege, ein nachlassender KI-Investitionsboom oder budgetbedingte Einschränkungen bei Verteidigungs- und Infrastrukturinvestitionen könnten eine solche Entwicklung begünstigen.
| Differenz Nominalzins: Fixzinssatz 20 Jahre minus variabler Kreditzins | |
|---|---|
| 01.10.2025 | 0,660 PP |
| 02.01.2026 | 0,790 PP |
| 01.04.2026 | 0,783 PP |
| 01.07.2026 | 0,541 PP |
| 01.10.2026 | 0,668 PP |
Quelle: Infina Credit Broker GmbH, Infina Kredit Index, Stand 01.10.2026
Fixzinsbindungen: Marktvergleich eröffnet zusätzliche Spielräume
Trotz kräftig gestiegener Swapsätze verteuerten sich langjährige Fixzinsbindungen weniger stark, da Banken den Zinsanstieg nur teilweise weitergaben. Ungeachtet dessen bieten einzelne Banken bei kurzen und mittleren Fixzinsbindungen attraktive Aktionszinssätze. Während die Leistbarkeit von Immobilienfinanzierungen weiter unter Druck gerät, könnten eine konjunkturelle Abschwächung oder niedrigere Bankaufschläge den Zinsanstieg begrenzen. Umso wichtiger werden günstige Einstiegskonditionen durch einen unabhängigen Marktvergleich sowie die Möglichkeit, Finanzierungen später an veränderte Bedingungen anzupassen.
Im dritten Quartal 2026 verteuerten sich langjährige Fixzinsbindungen weniger stark als die zugrunde liegenden Swapsätze. Zehn- und 15-jährige Bindungen stiegen im Durchschnitt um 47,6 beziehungsweise 39,1 Basispunkte auf 4,21 beziehungsweise 4,336 %. Bei 20-jährigen Fixzinsbindungen betrug der Anstieg 38,7 Basispunkte auf 4,328 %. Gleichzeitig bieten einzelne Banken, darunter kleinere und mittelgroße Kreditinstitute, insbesondere bei kurzen und mittleren Fixzinsbindungen attraktive Aktionszinssätze.
Ausgewählte regionale und österreichweite Fixzinsangebote | Oktober 2026
| Fixzinsbindung | Aktionszinssatz | Geltungsbereich |
|---|---|---|
| 5 Jahre | 3,10 % p.a. | Österreichweit |
| 10 Jahre | 3,50 % p.a. | Wien und Tirol |
| 10 Jahre | 3,65 % p.a. | Oberösterreich |
| 12 Jahre | ab 3,75 % p.a. | Salzburg |
| 12,5 Jahre | 3,79 % p.a. | Wien und Niederösterreich |
Information: Die Zinssätze gelten für Kreditnehmer mit guter Bonität und bis auf Widerruf durch das Kreditinstitut.
Stand 19.10.2026
Die Banken gaben den Anstieg der Swapsätze nur teilweise an Neukunden weiter. Bei zehnjährigen Fixzinsbindungen lag die Verteuerung um durchschnittlich 20,5 Basispunkte unter dem Swapanstieg, bei 15-jährigen um 19,7 Basispunkte. Bei 20-jährigen Bindungen betrug die Differenz lediglich 11,2 Basispunkte. Die Konditionen für 20-jährige Fixzinsbindungen bewegen sich im IKI bereits zwischen 4,05 und 4,55 %. Zinssätze in dieser Größenordnung engen den Finanzierungsspielraum potenzieller Kreditnehmer zunehmend ein und bringen die Leistbarkeit für manche Haushalte unter Druck.
Trotz des strukturell hohen Kapitalbedarfs von Staaten und Unternehmen könnten eine konjunkturelle Abschwächung und geldpolitische Gegenmaßnahmen den weiteren Anstieg langfristiger Zinsen begrenzen. Bei einer moderaten Konjunkturabkühlung in Europa wären im Verlauf des Jahres 2027 Höchststände des 20-Jahres-EUR-Swapsatzes von 4,20 bis 4,40 % denkbar. Bei einem angenommenen Bankaufschlag von rund 0,70 Prozentpunkten ergäben sich daraus 20-jährige Fixzinsen von 4,90 bis 5,10 % bis Ende 2027.
Für Kreditnehmer gewinnen damit günstige Einstiegskonditionen und ein umfassender, unabhängiger Marktvergleich zunehmend an Bedeutung. Die Unterschiede bei Zinssätzen, Fixzinslaufzeiten und Kreditvergabekriterien eröffnen Möglichkeiten, die bei der Betrachtung einzelner Angebote nicht unmittelbar erkennbar sind. Ein unabhängiger Kreditvermittler erschließt diese Angebotsvielfalt und stellt geeignete Finanzierungslösungen gegenüber.
Immobilienmarkt: Angebotsknappheit trifft auf wachsenden Preisdruck
Steigende Baukosten und ein knappes Neubauangebot stützen die Immobilienpreise, während höhere Zinsen die Leistbarkeit zunehmend einschränken. Gut gelegene und energieeffiziente Objekte dürften sich als widerstandsfähig erweisen. Sanierungsbedürftige und dauerhaft energieineffiziente Bestandsimmobilien müssen hingegen zunehmend mit Preisabschlägen rechnen. Neben der Lage bestimmen insbesondere Gebäudezustand, Sanierungskosten und Finanzierbarkeit die weitere Preisentwicklung.
Der Preisauftrieb am österreichischen Wohnimmobilienmarkt verstärkte sich im Vorjahresvergleich. Laut OeNB-Wohnimmobilienpreisindex stiegen die Preise im zweiten Quartal 2026 bundesweit um 3,6 %, nach 2,4 % im ersten Quartal und 1,5 % im dritten Quartal 2025. In Wien betrug der Zuwachs 2,9 %. Neue Eigentumswohnungen verteuerten sich dort um 3,1 %, gebrauchte um 2,4 %.
Neubau bleibt knapp – Baukosten steigen
Die Zahl der bewilligten neuen Wohngebäude mit mindestens drei Wohnungen sank österreichweit von 3.124 im Jahr 2021 auf 1.431 im Jahr 2025. Im zweiten Quartal 2026 wurden in solchen Neubauten nur noch 3.821 Wohnungen bewilligt, gegenüber 5.199 im Vorjahresquartal. Gleichzeitig lagen die Wohnbaukosten im September um 5,7 % über dem Vorjahresniveau.
Laut dem von der WKO beauftragten Neubaubericht dürften die Fertigstellungen 2026 auf rund 30.900 Einheiten steigen, 2027 jedoch wieder auf rund 25.000 zurückgehen. Gegenüber dem Höchststand von 46.500 fertiggestellten Wohneinheiten im Jahr 2022 wäre dies ein Rückgang um rund 46 %. Das knappe Angebot spricht insbesondere bei gut gelegenen Neubauten für stabile bis leicht steigende Preise.
Leistbarkeit und Sanierungsbedarf beeinflussen die Preisentwicklung
Die Wohnbaukreditvergabe an private Haushalte erholte sich seit 2024 deutlich. Laut OeNB stieg das jährliche Neukreditvolumen von 11,33 Mrd. EUR im Jahr 2024 auf 16,69 Mrd. EUR im Jahr 2025. In den ersten acht Monaten 2026 legte es nochmals um 10,4 % auf 12,02 Mrd. EUR zu. Nach dem monatlichen Spitzenwert von 2,02 Mrd. EUR im Juni sank die Kreditvergabe im Juli auf 1,32 Mrd. EUR und im August weiter auf 1,22 Mrd. EUR. Dabei dürften Vorzieheffekte vor dem Auslaufen der temporären Grundbuchgebührenbefreiung eine Rolle gespielt haben. Der deutliche Rückgang spricht jedoch auch für eine nachlassende Kreditdynamik. Angesichts steigender Finanzierungskosten könnten daher insbesondere hochpreisige Wohnungen 2027 unter Preisdruck geraten.
Gefährdet erscheinen außerdem sanierungsbedürftige Bestandsimmobilien in weniger gefragten Lagen. Hohe Modernisierungskosten erhöhen das Risiko von Preisabschlägen. Besonders betroffen dürften energieineffiziente Immobilien ohne konkrete Sanierungsperspektive sein. Diese Einschätzung wird durch die EZB-Bankenbefragung vom Juli 2026 gestützt. Während Klimafaktoren die Kreditvergabestandards für Gebäude mit guter oder angestrebter hoher Energieeffizienz begünstigten, trugen sie bei dauerhaft energieineffizienten Gebäuden ohne wesentliche Sanierungspläne zu Verschärfungen bei.
Einordnung und Ausblick
Steigende Inflationsrisiken und der wachsende Wettbewerb um Kapital erhöhen den Druck auf die Wohnkreditzinsen. Zugleich eröffnen Aktionszinssätze und unterschiedliche Finanzierungsmodelle weiterhin Spielräume. Angesichts steigender Finanzierungskosten und abnehmender Leistbarkeit gewinnen günstige Einstiegskonditionen, ein unabhängiger Marktvergleich und langfristig tragfähige Finanzierungen an Bedeutung.
Am Immobilienmarkt stützt das knappe Neubauangebot die Preise, während hohe Sanierungskosten und ein eingeschränkter Käuferkreis bei einzelnen Bestandsimmobilien das Risiko von Preisabschlägen erhöhen. Entscheidend wird damit das Zusammenspiel aus Immobilienqualität, Kaufpreis und langfristig tragfähigen Finanzierungskonditionen.
RISIKOHINWEIS: Sämtliche im Text verwendeten prognostischen Elemente und Informationen, die nicht schon von sich aus Tatsachen darstellen, sind ständigem Wandel unterworfen und stellen unverbindliche Empfehlungen und Meinungen dar. Der Verfasser und Berichterstatter übernimmt dafür keine Haftung. Eine Haftung wird bei der Verwertung des Inhalts ausdrücklich ausgeschlossen.
© INFINA Credit Broker GmbH. Alle Rechte vorbehalten. Alle redaktionellen Inhalte und Grafiken des Infina Kredit Index sind urheberrechtlich geschützt. Eine Verwendung, vollständig oder teilweise, erfordert die Nennung von Infina als Quellenangabe.
Infina Leistbarkeitsindex (Wohnbaufinanzierung)
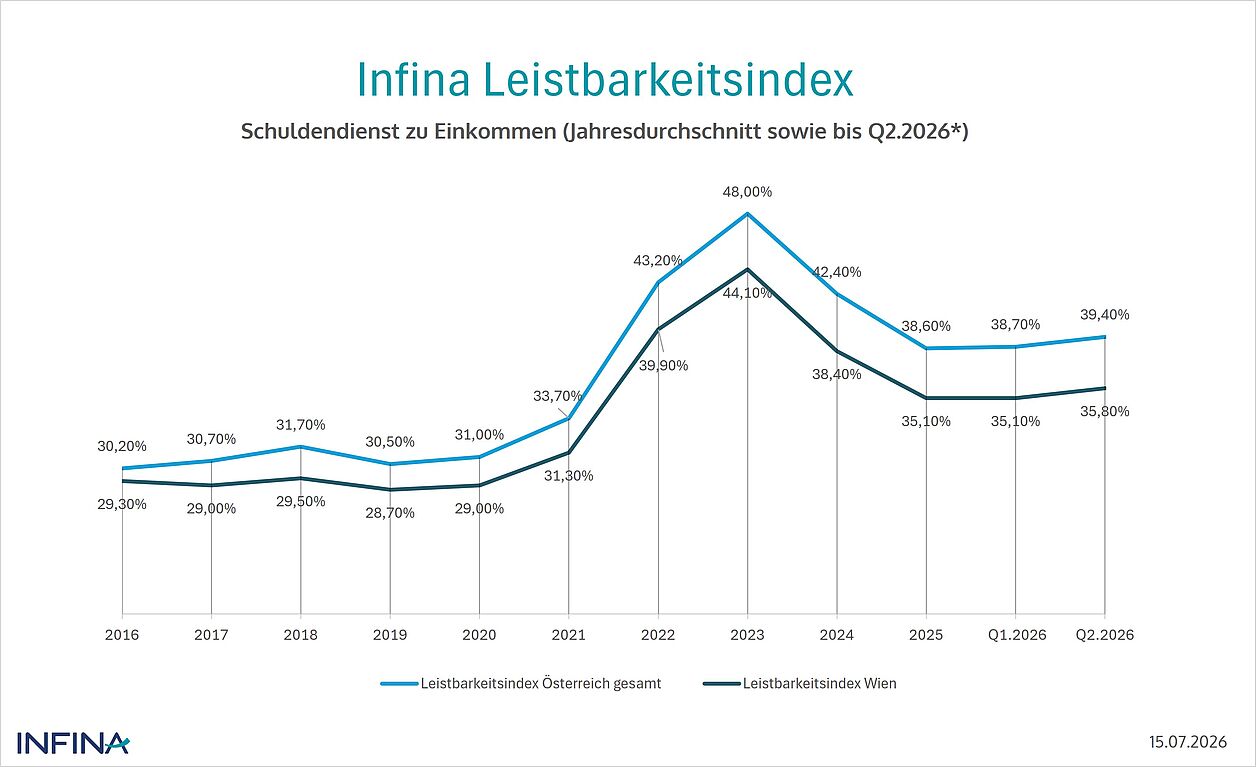
Nach dem markanten Leistbarkeitstief im Jahr 2023 infolge hoher Immobilienpreise und stark gestiegener Finanzierungskosten setzte 2024 eine spürbare Entspannung ein. Sinkende Zinsen, teilweise rückläufige Kaufpreise und steigende Nettoeinkommen verbesserten die Schuldendienstquoten. Diese Entwicklung setzte sich 2025 fort. Ende 2025 lag der Leistbarkeitsindex bei 38,6 % für Gesamtösterreich und bei 35,1 % für Wien. Im historischen Vergleich blieb das Niveau dennoch hoch.
2026 geriet die Leistbarkeit erneut unter Druck. Steigende Immobilienpreise, insbesondere in Ballungsräumen, und höhere Kreditzinsen verschlechterten die Leistbarkeit von Wohnbaufinanzierungen erneut. Im dritten Quartal stieg die Schuldendienstquote laut Infina-Schnellschätzung auf 41,0 % für Gesamtösterreich und 37,1 % für Wien. Damit wurde die aus den Kreditvergabestandards abgeleitete 40-%-Orientierungsmarke im österreichweiten Durchschnitt bereits überschritten.
Der Infina Leistbarkeitsindex misst die Finanzierbarkeit von Wohnimmobilien anhand der Schuldendienstquote. Ausgangspunkt ist ein Kreditbetrag von 250.000 Euro im Jahr 2015 (Basisjahr Infina Leistbarkeitsindex).
Der Kreditbetrag wird entsprechend der der Entwicklung des Wohnimmobilienpreisindex der OeNB angepasst. Bis zum Ende des dritten Quartals 2026 stieg der vergleichbare Kreditbetrag auf etwa 371.000 Euro für Immobilien in Wien und 411.000 Euro in Gesamtösterreich. Dies spiegelt die dynamischere Preisentwicklung außerhalb Wiens in diesem Zeitraum wider.
Auf Basis der ermittelten Kreditbeträge wird der jährliche Schuldendienst anhand der effektiven Kreditrate des Infina Kredit Index (IKI) berechnet, wobei fixe und variable Zinssätze zu gleichen Teilen in einer Mischrate berücksichtigt werden. Die ermittelte Mischrate wird dem Nettoeinkommen eines Haushalts mit zwei Einkommen unselbständig Beschäftigter auf Basis von Statistik Austria und einer eigenen Berechnung gegenübergestellt.
Die daraus resultierenden Schuldendienstquoten für Gesamtösterreich und Wien zeigen die Entwicklung der Leistbarkeit im Zeitverlauf. Je niedriger der ermittelte Wert, desto besser ist die ermittelte Leistbarkeit.
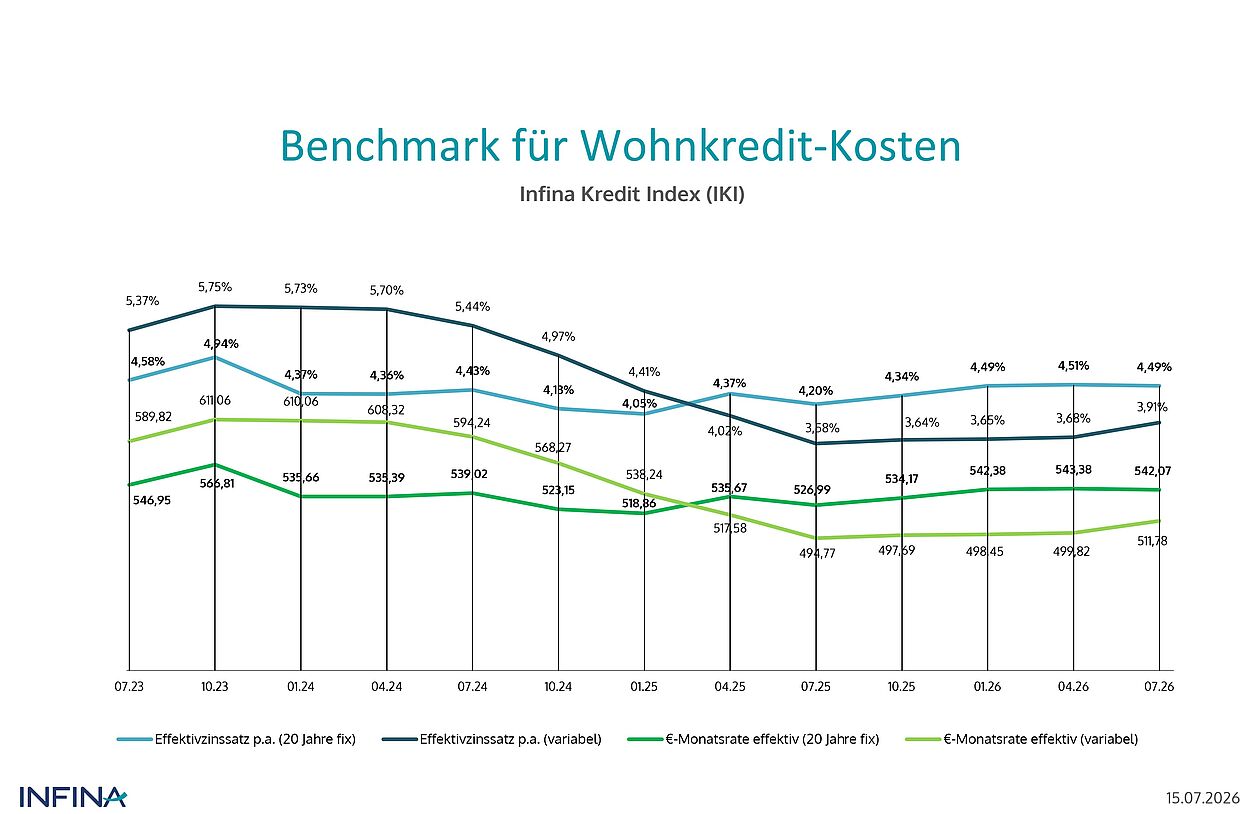
Infina Kredit Index (IKI) Benchmark für Wohnkredit-Kosten
Der IKI wird als Nominal- und Effektivzins sowie als Monatsrate für einen Wohnkredit in Höhe von EUR 100.000,-- angegeben. Die enthaltenen Nebenkosten entsprechen marktüblichen Standardwerten gem. Hypothekar- und Immobilienkreditgesetz. Für den Index wurden zwei häufig anzutreffende besicherte Wohnkreditfälle unterstellt.
Es wird von folgenden Parametern ausgegangen:
- Kreditbetrag EUR 100.000,--
- Vertragslaufzeit 25 Jahre
- Rückzahlung in monatlichen Pauschalraten
Zu Grunde liegende Kunden- bzw. Objektparameter:
- Neubau (Wohnbaubank-Bedingungen)
- Kunde mit guter Bonität ohne KSV-Eintrag
- Beleihung max. 80 % (des Schätzwertes)
- keine Wohnbauförderung
Die Werte des Index entsprechen dem Durchschnitt der Konditionen von 12 überregionalen sowie regional tätigen Kreditinstituten. Die einzelnen Konditionen ergeben sich entweder aus tatsächlich abgewickelten Fällen oder aufgrund konkreter Anfragen bei den betreffenden Instituten.
Auf Quartalsbasis werden zwei Teilindizes ermittelt:
| Fixzins 20 Jahre Euro Swap | Variabel Euribor 3 Monate* | ||||||
|---|---|---|---|---|---|---|---|
| Datum | Zins (nominal) | Zins (effektiv)* | Monatsrate EUR | Datum | Zins (nominal) | Zins (effektiv)* | Monatsrate EUR |
| 01.07.25 | 3,674 % | 4,20 % | 526,99 | 01.07.25 | 3,088 % | 3,58 % | 494,77 |
| 01.10.25 | 3,802 % | 4,34 % | 534,17 | 01.10.25 | 3,142 % | 3,64 % | 497,69 |
| 02.01.26 | 3,946 % | 4,49 % | 542,38 | 02.01.26 | 3,156 % | 3,65 % | 498,45 |
| 01.04.26 | 3,964 % | 4,51 % | 543,38 | 01.04.26 | 3,181 % | 3,68 % | 499,82 |
| 01.07.26 | 3,941 % | 4,49 % | 542,07 | 01.07.26 | 3,400 % | 3,91 % | 511,78 |
| 01.10.26 | 4,328 % | 4,90 % | 564,36 | 01.10.26 | 3,660 % | 4,19 % | 526,22 |
*Die Effektivzinskalkulation erfolgt gemäß den Standardwerten des Infina-Kreditrechners unter www.infina.at
Download
Infina Kredit Index "Wettbewerb um Kapital treibt Wohnkreditzinsen"


