

Zinshaus-Finanzierung: Im Video erklärt
Bei der Finanzierung eines Zinshauses spielen neben Kaufpreis und Eigenkapital vor allem Mieterträge, Objektzustand und langfristige Ertragspotenziale eine wichtige Rolle. Im Video erfahren Sie, worauf bei einer Zinshaus-Finanzierung zu achten ist, welche Risiken berücksichtigt werden sollten und wie eine passende Finanzierungsstruktur aussehen kann.
Noch mehr hilfreiche Videos rund um Finanzierung und Immobilien: Hier geht es zu unserer Mediathek mit allen Infina Ratgebervideos.
Was ist ein Zinshaus?
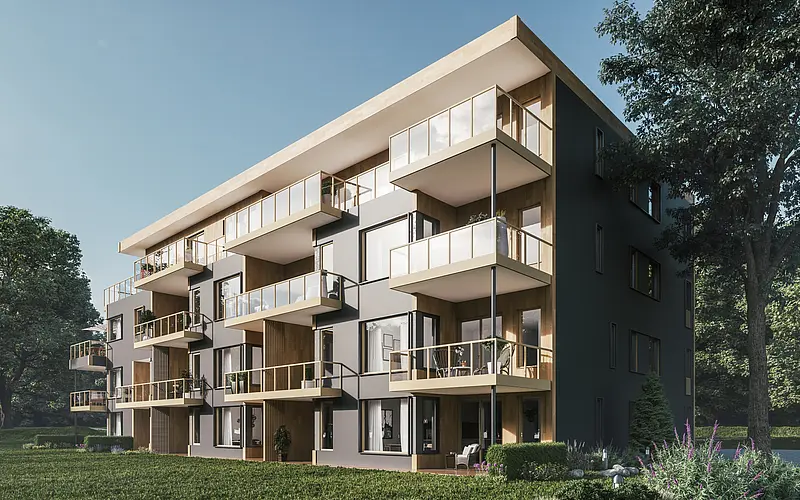
Bei einem Zinshaus handelt es sich um eine der ältesten und wohl wichtigsten Investment-Formen überhaupt. Es handelt sich dabei um ein Gebäude, in dem mehrere Wohnungen vorhanden sind, die allesamt vermietet werden.
Ziel ist es, durch die dauerhafte Vermietung der einzelnen Einheiten laufende Einnahmen zu generieren. Im städtischen Bereich sind Zinshäuser weit verbreitet. Doch die Verdichtung von Wohnraum gewinnt auch im ländlichen Bereich an Bedeutung. Dementsprechend gibt es praktisch in ganz Österreich ertragreiche Zinshäuser.
Das Zinshaus als Anlageobjekt
Zinshäuser gelten gemeinhin als sichere Anlageform. Die monatlichen Mieterträge werden bei neueren Mietverträgen stets indexiert, wodurch diese Investmentform einen Schutz gegen steigende Inflation mit sich bringt. Hinzu kommt, dass abseits der laufenden Einnahmen noch zusätzlich profitiert werden kann. Das ist durch eine allgemeine Wertsteigerung der Liegenschaft, basierend auf der Entwicklung des Immobilienmarktes, oder auch durch zukünftig sukzessive Neuvermietungen zu höheren Mietpreisen möglich.
Entsprechend dieser Aspekte ist eine Finanzierung für ein Zinshaus zu günstigen Konditionen möglich. Andererseits müssen Sie bedenken, dass ein Zinshaus immer auch einen gewissen laufenden Aufwand mit sich bringt. Kleine Sanierungsarbeiten sind zeitnah zu erledigen. In größeren Abständen können auch umfassende Renovierungen nötig werden.
Die wichtigsten Vor- und Nachteile auf einen Blick:
- Laufende Mieteinnahmen
- Inflationsgeschützte Rendite
- Potenzielle Wertsteigerung der Liegenschaft
- Laufende Steigerung der Mieterträge bzw. Anpassung an das aktuelle Marktniveau bei Neuvermietungen im Zuge des Ausscheidens von Altmietern.
- Wertsteigerung durch Ausbau und Erweiterung des Gebäudes möglich
- Risiko von Leerstand
- Risiko von außerplanmäßigen Instandhaltungen
- Einführung neuer staatlicher Regulierungen zur Mietzinshöhe
- Änderungen der steuerlichen Rahmenbedingungen für Mieterträge
- Administrativer Aufwand (Verwaltung, Erhalt, etc.)
Viele Argumente sprechen für den Kauf eines Zinshauses.
Sie möchten die Finanzierung mit erfahrenen Expertinnen und Experten besprechen?
Jetzt Gespräch vereinbaren
Anlageform Zinshaus: Welche Rendite ist zu erwarten?
In Großstädten liegen die Renditen von Zinshäusern meist zwischen 1,5 und 3 Prozent. Zinshäuser in Kleinstädten und ländlichen Gebieten werden mit höheren Renditen angeboten, da hier das Leerstandrisiko größer ist und sich in der Renditeerwartung widerspiegelt.
Wertmerkmale beim Zinshaus: Worauf achten?
Die Bandbreite an Zinshäusern reicht vom klassischen Altbau bis hin zum modernen, großen Neubau. Bevor ein Zinshaus erworben wird, müssen unterschiedliche Merkmale beachtet werden, um den Wert des Gebäudes korrekt einschätzen zu können.
Baujahr und Rechtliches
Das Baujahr der Immobilie ist nicht nur wichtig, wenn es darum geht, die Substanz des Gebäudes zu überprüfen. Relevant ist auch, ob es sich um einen Altbau handelt oder um einen Neubau und ob es beim Bau besondere Förderungen (z.B. in Wien häufig: Wiederaufbau-Mittel nach dem Weltkrieg) gab. Diese Information beeinflusst, in welcher Höhe Miete verlangt werden darf.
Bei Altbauten gilt meist das Mietrechtgesetz (MRG) in Vollanwendung, wodurch die Höhe der Mieten durch Richtwertmietzinse streng geregelt ist. Bei Neubauten, die ohne Fördermittel errichtet wurden, ist die Miete fast immer frei zu vereinbaren. Eine genaue Prüfung dieser Umstände ist zwingend nötig.
Als grobe Orientierung gilt die Vollanwendung des MRG bei Mietwohnungen in nicht parifizierten Gebäuden mit Baubewilligung vor 1953 und Eigentumswohnungen in Gebäuden mit Baubewilligung vor 1945.
Leerstand
Möglichst leerstehende Zinshäuser sind beliebter als vollvermietete Zinshäuser. Denn unbefristete Bestandsverträge mit Altmietern können oft nur schwer aufgelöst werden und wurden früher oft ohne Indexierungsklauseln abgeschlossen. Diese Altmieter zahlen daher meist eine geringe Miete. Sind oder werden die Wohnungen in absehbarer Zeit hingegen frei, können diese sodann zu marktüblichen Preisen vermietet werden. Allerdings gibt es auch Zinshäuser, die bereits zu guten Konditionen vollvermietet sind und so verkauft werden. Die Bestandsituation und damit die aktuelle und potentielle Höhe der Mieten sind einer der wichtigsten Einflussfaktoren auf den Kaufpreis. Diesbezüglich ist somit im Vorfeld eine genaue Einzelfallprüfung nötig.
Lage
Für eine Einschätzung der Lage der Immobilie muss die Umgebung auf all jene Merkmale geprüft werden, die noch viele Jahre dafür sorgen können, dass die Vermietbarkeit gut gegeben ist. Dazu zählt beispielsweise eine entsprechend gute Anbindung an den öffentlichen Verkehr, die Nähe zu Universitäten, Kliniken oder auch große Unternehmen, die in der Nähe angesiedelt sind und dafür sorgen, dass in dieser Region viele Arbeitsplätze vorhanden sind.
Erweiterungspotential
Ein wichtiger Aspekt ist, ob das Zinshaus noch in irgendeiner Form ausgebaut werden kann. Das kann jegliche Form von Zubau sein, in zentralen Lagen insbesondere ein Dachgeschoßausbau oder auch die Errichtung einer Garage auf einer bislang noch ungenutzten Stellfläche. Jede Erweiterungsmöglichkeit kann eine Chance darstellen, die gesamte Liegenschaft aufzuwerten.
Wertsteigerung beim Zinshaus durch thermisch-energetische Sanierung
Zur Erreichung der Klimaneutralität in der EU bis 2050 werden eine Vielzahl von Gesetzen auf nationaler Ebene erlassen, welche Eigentümer von Immobilien verpflichten, in Sanierungsmaßnahmen zu investieren. Ziel der thermischen Sanierung bei Mehrfamilienhäuser ist es, den Heizwärmebedarf und damit die CO²-Emissionen des Mehrparteienhauses sowie den Verbrauch fossiler Energieträger deutlich zu reduzieren. Diese Sanierung wird häufig als thermisch-energetische Wohnungssanierung (THEWOSAN) bezeichnet.
Erreicht werden kann dies durch verschiedene Sanierungsmaßnahmen des Zinshauses, insbesondere durch bauliche Maßnahmen an der gesamten Gebäudehülle. Wesentliche Bestandteile sind die Wärmedämmung der Außenbauteile, ein Austausch von Fenstern und Außentüren, Maßnahmen zur Erhöhung der passiven solaren Wärmegewinne und die Umstellung der Heizungsanlage im Zinshaus auf umweltfreundlichere Alternativen.
Für die Investition in die energetische Sanierung des Zinshauses stehen Förderprogramme zur Verfügung, die im Vorfeld der Umsetzung detailliert auf konkrete Anforderungen und Beträge geprüft werden sollten. Die Höhe der möglichen Förderung für ein Mehrfamilienhaus berechnet sich im Kern aus der Nutzfläche sowie den neuen energetischen Kennwerten. Da die Dachdämmung im Zinshaus in vielen Fällen integriert ist, wird häufig durch den Ausbau des Dachgeschosses im Rahmen einer energetischen Sanierung zusätzlicher Wohnraum geschaffen.
Die Förderungen für das Zinshaus alleine werden aber nicht ausreichen, um die thermisch-energetische Wohnungssanierung durchzuführen. Aufgrund des hohen Finanzierungsvolumens sollten Sie die passende und flexible Zinshaus-Finanzierung für die energetische Sanierung wählen. Vereinbaren Sie einen unverbindlichen Gesprächstermin mit einem Corporate Finance-Experten von Infina.
EPBD-Portfoliorahmen rückt Zinshaus-Sanierungen in den Fokus
Mit dem von der EU-Kommission vorgeschlagenen EPBD-Portfoliorahmen (Energy Performance of Buildings Directive, EU-Richtlinie über die Gesamtenergieeffizienz von Gebäuden) wird derzeit eine freiwillige Orientierungshilfe diskutiert, die Finanzinstitute dazu ermutigen soll, Kredite für energetische Sanierungen verstärkt in ihren Portfolios zu berücksichtigen. Ziel ist es, ineffiziente Wohngebäude durch gezielte Finanzierung verstärkt zu modernisieren. Auch wenn es sich bislang nicht um eine verbindliche Maßnahme handelt, deutet vieles darauf hin, dass der Portfoliorahmen mittelfristig Einfluss auf die Kreditvergabe im Immobilienbereich nehmen könnte. Basis ist die Richtlinie 2024/1275 der EU vom 24. April 2024.
Gerade für den Markt in Wien ist dieses Signal von Bedeutung, da es in Wien über 14.000 klassische Gründerzeit-Zinshäuser gibt. Insgesamt wurden laut Statistik für Wien über 55.000 Gebäude vor 1945 errichtet (Anmerkung: Seite 30). Der Gebäudereport 2025 zeigt, dass rund 39 Prozent aller Wohngebäude in Wien als Mehrfamilienhäuser gelten (Anmerkung: Seite 13).
Ein erheblicher Teil dieser Gebäude befindet sich in einem sanierungsbedürftigen Zustand bezüglich der Energieeffizienz. Bei den Gründerzeithäusern wird dieser Anteil bei Infina auf etwa 30 bis 50 Prozent geschätzt. Das entspricht rund 5.800 Objekten mit Instandsetzungsbedarf. Rechnet man den gesamten Altbestand (Mehrfamilienhäuser vor 1945 erstellt) ein, ergibt sich ein Sanierungspotenzial von rund 7.000 bis 10.000 Gebäuden.
Die Sanierungsrate in Österreich liegt derzeit nur bei etwa 1,5 Prozent. Vor diesem Hintergrund kann der EPBD-Portfoliorahmen als strategischer Impuls verstanden werden, um Investitionen in den veralteten Wohngebäudebestand zu erleichtern. Erste grüne Kreditprodukte mit Zinsvorteilen zeigen, dass der Markt beginnt, energetische Aspekte stärker zu gewichten.
Für Eigentümer und Investoren in Wien ergibt sich damit ein relevanter Finanzierungsmarkt. Förderprogramme, verbesserte Kreditbedingungen und der wachsende Einfluss der Energieeffizienz auf die Immobilienbewertung unterstreichen die Bedeutung einer vorausschauenden Sanierungsstrategie.
Besonderheiten bei der Zinshaus-Finanzierung
Die Zinshaus-Finanzierung erfolgt meistens durch eine Kombination von Eigenkapital und Fremdkapital. Wenn das Ziel des Zinshauskaufs ist, dieses dauerhaft im Bestand zu halten, sollte fristenkongruent eine Zinshaus-Finanzierung mit möglichst langer Laufzeit und günstigen Sondertilgungsmöglichkeiten abgeschlossen werden.
Finanzierungsstruktur bei Zinshauskauf
Für den Zinshauskauf sollten als Faustregel die Kaufnebenkosten und 10-20 Prozent des Kaufpreises durch Eigenkapital abgedeckt werden, in Summe damit 20-30 Prozent der Gesamtinvestitionskosten. Die Höhe des notwendigen Eigenkapitals hängt aber auch vom Kaufpreis im Verhältnis zu den aktuellen bzw. potentiellen Mieterträgen und damit der Mietrendite ab. Gute und stabil darstellbare Mietrenditen erlauben tendenziell etwas mehr Fremdkapital durch das Kreditinstitut. Je höher der Eigenkapitalanteil, desto geringer fallen die monatlichen Kreditraten aus. Für eine erfolgreiche projektbezogene Finanzierung sollte der Eigenkapitalanteil und die Finanzierungslaufzeit so gestaltet sein, dass die monatlichen Kreditkosten durch die Nettomieteinnahmen gedeckt sind. Dabei gilt es zu berücksichtigen, dass die Kreditinstitute bei der Berechnung der Kapitaldienstfähigkeit bei den Mieteinnahmen meist einen pauschalen Abschlag von rund 20-30 Prozent für sog. Bewirtschaftungskosten (Instandhaltung, Leerstand, Beratung und Steueraufwand) ansetzen.
Finanzierung mit Fixzinsphase
Wenn Ihnen der Sicherheitsaspekt bei der Finanzierung eines Zinshauses wichtig ist, können Sie sich für eine Finanzierung mit einer langen Fixzinsphase entscheiden. Dies erlaubt eine genaue Kalkulation der Finanzierungskosten für den festgelegten Zeitraum. Erst nach Ablauf der Fixzinsphase ist der verbleibende Restbetrag dann wieder dem Zinsänderungsrisiko ausgesetzt.
Bei Inflation und einem steigenden Zinsumfeld profitieren Sie von Fixzinsbindungen „doppelt“: durch eine aggregierte Indexierung der Mieten einerseits und gleichbleibenden Zinskosten auf nominale Kreditbeträge andererseits.
Zinshaus-Finanzierung für Unternehmen und Privatpersonen
Zinshäuser dienen gleichermaßen institutionellen Investoren, Stiftungen, Unternehmen wie auch Privatpersonen, als wichtiges Investment. Ob die Kreditvergabe an ein Unternehmen oder eine Privatperson erfolgt, macht kleine, aber feine Unterschiede. Das Corporate Finance Team von Infina berät Sie diesbezüglich gerne und stellt die bestmögliche Zinshaus-Finanzierung für Ihr Vorhaben sicher.
Infina: Ihr Partner für die Zinshaus-Finanzierung
Bei Infina unterstützen Sie Finanzierungsexperten mit langjähriger Erfahrung dabei, das richtige Kreditinstitut für Ihr Vorhaben zu finden. Banken im In- und Ausland kalkulieren ihre Konditionen auf Basis unterschiedlicher Merkmale. Infina klärt, welches Kreditinstitut für genau Ihr Vorhaben jener Partner ist, der die besten Konditionen anbieten kann.
Denn gerade bei einer langfristigen Zinshaus-Finanzierung können schon kleine Unterschiede bei Konditionen, Sicherheiten und Vertragsbedingungen große finanzielle Auswirkungen haben. Vereinbaren Sie einen unverbindlichen Gesprächstermin:
Besonderheiten beim Kaufvertrag für ein Zinshaus
Beim Ankauf des Zinshauses kann entweder ein Share-Deal oder ein Asset-Deal erfolgen. Ein Share-Deal ist möglich, wenn ein Unternehmen bzw. eine Gesellschaft ein Gebäude besitzt und die Geschäftsanteile an der Gesellschaft, nicht das Objekt selbst, veräußert werden. Bei einem Asset-Deal wird hingegen tatsächlich die Immobilie selbstveräußert. Dementsprechend ist beim Kaufvertrag zu beachten, wie der Verkauf der Liegenschaft genau organisiert wird. Ebenso müssen die Übernahme von Bestandsverträgen im Kaufvertrag definiert und der Zustand des Objektes exakt dokumentiert werden.
Neubau von Zinshäusern: Lohnt sich eine Investition?
Der Neubau von Zinshäusern, die anschließend selbst langfristig vermietet werden, kam bisher eher selten vor, nimmt aber aufgrund der anhaltenden Niedrigzinsphase und einem gewissen Anlagenotstand deutlich zu. Die meisten Gebäude werden aber nach wie vor durch Bauträger errichtet und als einzelne Wohnungen oder Gesamtprojekt veräußert. Grundsätzlich ist es jedoch selbstverständlich möglich, selbst ein Zinshaus zu errichten und anschließend zu vermieten. Dabei gilt es zu bedenken, dass der Bau verschiedene Risiken mit sich bringt:
- Organisatorischer Aufwand (Planung, Genehmigungen, Bauleitung und Baukostenmanagement, etc.)
- Zeitliches Risiko (Verzögerung der Fertigstellung führt zu späteren Mieteinnahmen)
- Vorfinanzierung während Bauphase nötig (Einnahmen erst nach Fertigstellung)
Diesen Risiken steht ein klarer Vorteil gegenüber, nämlich dass die Errichtung exakt gemäß den eigenen Vorstellungen erfolgen kann. Außerdem kann es günstiger sein, das Gebäude selbst zu errichten, als ein fertiges Neubau-Zinshaus eines Bauträgers zu erwerben, da man dadurch einen marktüblichen Bauträgergewinn von rund 10-20% umgehen kann.
Die richtige Zinshaus-Finanzierung für optimale Renditechancen
Die Basis jedes ertragreichen Investments ist die günstige Finanzierung. Bei der Zinshaus-Finanzierung ist es besonders wichtig, absolute Top-Konditionen zu bekommen. Denn durch den langfristigen Anlagehorizont sorgen schon vermeintlich kleine Unterschiede bei den Konditionen dafür, dass sich ein Investment früher oder später rechnet.
Wenn Sie ein Zinshaus erwerben möchten, unterstützen wir Sie dabei, dieses Vorhaben mit perfekten Finanzierungs-Konditionen realisieren zu können.
Jetzt kostenlose und unverbindliche Finanzierungsberatung vereinbaren
Bildquelle: © ioanna_alexa/ Shutterstock.com; © Alexander Steamaze/ Shutterstock.com; © Ground Picture/ Shutterstock.com
Die Inhalte unserer Ratgeberartikel wurden gewissenhaft erarbeitet, stellen aber keine Rechts- oder Steuerberatung dar und ersetzen eine solche auch nicht. Rechtliche und steuerliche Rahmenbedingungen können sich laufend ändern, und auch bei aller Sorgfalt können Fehler nicht ausgeschlossen werden. Eine Haftung des Autors für daraus resultierende Schäden ist ausgeschlossen.
Auswahl Referenzen
Nachfolgend finden Sie einzelne Referenzen von Finanzierungsvorhaben, welche unsere Corporate Finance-Experten von Infina erfolgreich umgesetzt haben. Weitere Referenzen stellen wir Ihnen auf Anfrage gerne zur Verfügung.
Ihre Ansprechpartner
Ing. Gerhard VeichtlbauerCorporate Finance-Experte
Telefon +43 676 788 86 49
gerhard.veichtlbauer@infina.at
Telefon +43 676 788 86 49
gerhard.veichtlbauer@infina.at
Brixnerstraße 2/4
6020 Innsbruck
6020 Innsbruck
“Als Sparringspartner schärfe ich Ihre Finanzierungsstrategie und strukturiere Projekte optimal. Mit dem INFINA Netzwerk im Rücken sichere ich Ihnen den vollen Marktüberblick und verhandele die bestmöglichen Kreditkonditionen auf Augenhöhe.”
Dr. Mag. Thomas HirschmannCorporate Finance-Experte
Telefon +43 699 194 745 10
thomas.hirschmann@infina-partner.at
Telefon +43 699 194 745 10
thomas.hirschmann@infina-partner.at
Flößerweg 2a
6170 Zirl
6170 Zirl
„Es steht nicht das Problem im Mittelpunkt, sondern dessen Lösung.“
Mag. Harald DraxlCorporate Finance-Experte
Telefon +43 512 584 380 200
Mobil +43 664 213 44 54
harald.draxl@infina.at
Telefon +43 512 584 380 200
Mobil +43 664 213 44 54
harald.draxl@infina.at
Brixner Straße 2/4
6020 Innsbruck
6020 Innsbruck
Weil ich seit meiner Jugend weiß oder schon früh erfahren habe, wie schwierig es ist, einerseits mit Kreditschulden umzugehen (psychologischer Aspekt) und andererseits eine optimale Finanzierung zu bekommen. Ich möchte meine Kunden auf ihrem Lebensweg, ein Eigenheim zu errichten oder eine Eigentumswohnung zu erwerben, begleiten und bei der Kreditaufnahme unter die Arme greifen, das für sie bestmögliche Kreditmodell zu erhalten.
Mag. (FH) Gernot PrattesCorporate Finance-Experte
Telefon +43 664 4511350
gernot.prattes@infina-partner.at
Telefon +43 664 4511350
gernot.prattes@infina-partner.at
Grabenstraße 231/1
8045 Graz
8045 Graz
"Infina bietet mir Rahmenbedingungen in einer Qualität, die ansonsten nicht am Markt zu finden ist. Dadurch kann ich schnellere und bessere Ergebnisse erzielen. Und das macht Spaß!"
Alexander Kienleitner, BA MBACorporate-Finance-Experte
Telefon +43 660 457 33 86
Mobil +43 660 4573386
alexander.kienleitner@infina-partner.at
Telefon +43 660 457 33 86
Mobil +43 660 4573386
alexander.kienleitner@infina-partner.at
Waltendorfer Hauptstraße 107a, Tür 4
8010 Graz
8010 Graz
"Finanzierungsentscheidungen werden immer komplexer. Deshalb stelle ich in jedem Beratungsgespräch nicht die Zeit, sondern die optimale Lösung in den Vordergrund – und ebne so den Weg in die nächste erfolgreiche Phase Ihres Unternehmens."
Jürgen SchindlerCorporate Finance-Experte
Telefon +43 5572 407 44 11
juergen.schindler@infina-partner.at
Telefon +43 5572 407 44 11
juergen.schindler@infina-partner.at
M11 Dornbirn, Messestraße 11 / 1.OG
6850 Dornbirn
6850 Dornbirn
„Nur wer den Markt genau kennt, kann dem Kunden die optimale Lösung präsentieren - Für das stehen wir.“
Markus DornerCorporate-Finance Experte
Telefon +43 5512 26305
Mobil +43 664 533 13 00
markus.dorner@infina-partner.at
Telefon +43 5512 26305
Mobil +43 664 533 13 00
markus.dorner@infina-partner.at
Melisau 1271
6863 Egg
6863 Egg
"Ich arbeite mit meinen Kunden auf Augenhöhe. Das Du und die Handschlagqualität haben bei mir den höchsten Stellenwert. Auf mein Wort ist Verlass und ich übernehme für meine Kunden sehr gerne komplizierte Aufgaben, welche bei der Umsetzung der geplanten Finanzierung oft auftreten. So kann sich jeder auf seine Hauptaufgaben konzentrieren und gemeinsam schaffen wir jedes gesteckte Ziel."
Tiefenbachhofstraße 20
5020 Salzburg
5020 Salzburg
"Die Wünsche unserer Kunden und deren Ziele stehen bei uns klar im Vordergrund."
Ing. Gerhard VeichtlbauerCorporate Finance-Experte
Telefon +43 676 788 86 49
gerhard.veichtlbauer@infina-partner.at
Telefon +43 676 788 86 49
gerhard.veichtlbauer@infina-partner.at
Rottweg 62
5020 Salzburg
5020 Salzburg
"Ein 100%iger Fokus auf das Finanzierungsgeschäft hilft mir dabei immer einen Schritt voraus zu sein und diesen Vorteil an meine Kunden weiterzugeben."
Ing. Gerhard MuthCorporate Finance-Experte
Telefon +43 664 845 58 55
Mobil +43 664 845 58 55
gerhard.muth@infina-partner.at
Telefon +43 664 845 58 55
Mobil +43 664 845 58 55
gerhard.muth@infina-partner.at
Innsbrucker Bundesstraße 73
5020 Salzburg
5020 Salzburg
"Nicht das erstbeste Angebot ist immer das Richtige. Vergleichen, auswählen und das perfekte Konzept ausarbeiten – dafür garantiere ich. Jeder Kunde hat seine ganz individuellen Ansprüche und die gilt es zu erfüllen."
Alexander KnollCorporate Finance-Experte
Telefon +43 4276 296 15
Mobil +43 676 374 72 95
alexander.knoll@infina-partner.at
Telefon +43 4276 296 15
Mobil +43 676 374 72 95
alexander.knoll@infina-partner.at
Kindergartenstraße 1 - FE-City-Center
9560 Feldkirchen
9560 Feldkirchen
„Nicht das Gesagte zählt, sondern das Getane.“
MMag. Wolfgang JaneschCorporate Finance-Experte
Mobil +43 664 231 31 43
wolfgang.janesch@infina-partner.at
Mobil +43 664 231 31 43
wolfgang.janesch@infina-partner.at
Kaiser-Franz-Josef-Straße 49
9872 Millstatt am See
9872 Millstatt am See
"Die Optimierung von Finanzierungen und die Umsetzung der jeweiligen Kundenbedürfnisse sehe ich nicht nur als Arbeit, sondern bereitet mir vor allem sehr viel Spaß. Ich stehe dem Kunden dabei als zuverlässiger und kompetenter Partner zur Seite."
Rotkogelstraße 8
9431 St. Stefan
9431 St. Stefan
“Ich halte Ihnen bei Finanzierungen den Rücken frei, damit Sie sich auf Ihr Tagesgeschäft konzentrieren können. Mit meinem Know-how und dem INFINA Netzwerk finde ich die Struktur, die perfekt zu Ihrem Betrieb passt.”
Mag. Claudia MaierCorporate Finance-Expertin
Telefon +43 660 869 34 54
Mobil +43 660 869 34 54
claudia.maier@infina-partner.at
Telefon +43 660 869 34 54
Mobil +43 660 869 34 54
claudia.maier@infina-partner.at
Obervellach 54
9821 Obervellach
9821 Obervellach
"In Zeiten wie diesen brauchen wir starke Partner, die uns in dem bestärken, was wir sind. Ich analysiere Ihre individuelle Situation und nutze mein österreichisches Marktwissen, bringe dieses nach Oberkärnten, um auch hier für Sie die besten Konditionen zu erreichen."
Ing. Thomas BrandstätterCorporate Finance-Experte
Telefon +43 4242 431 028
Mobil +43 650 443 58 45
thomas.brandstaetter@infina-partner.at
Telefon +43 4242 431 028
Mobil +43 650 443 58 45
thomas.brandstaetter@infina-partner.at
Ernst Pliwa Gasse 4
9500 Villach
9500 Villach
"Konzentrieren Sie sich auf Ihr Kerngeschäft – den bürokratischen Ballast übernehme ich für Sie. Mit dem INFINA-Netzwerk im Rücken garantiere ich Ihnen eine maßgeschneiderte Finanzierungslösung auf Augenhöhe."
Ing. Gerhard VeichtlbauerCorporate Finance-Experte
Telefon +43 676 788 86 49
gerhard.veichtlbauer@infina-partner.at
Telefon +43 676 788 86 49
gerhard.veichtlbauer@infina-partner.at
Johannisberg 2
5142 Eggelsberg
5142 Eggelsberg
"Ein 100%iger Fokus auf das Finanzierungsgeschäft hilft mir dabei immer einen Schritt voraus zu sein und diesen Vorteil an meine Kunden weiterzugeben."
Mag. Ulrike EdelsbacherCorporate-Finance-Expertin
Telefon +43 660 1657773
ulrike.edelsbacher@infina-partner.at
Telefon +43 660 1657773
ulrike.edelsbacher@infina-partner.at
Lederergasse 17
4650 Lambach
4650 Lambach
“Mit langjähriger Markterfahrung und klarer Lösungsorientierung schaffen wir nachhaltigen Mehrwert für unsere Kund:innen.”
Markus Böhm, MBA CMCCorporate Finance-Experte
Telefon +43 681 816 171 40
markus.boehm@infina-partner.at
Telefon +43 681 816 171 40
markus.boehm@infina-partner.at
Leopold-Ungar-Platz 2/1/Spaces
1190 Wien
1190 Wien
"Standardlösungen gibt es bei mir nicht, denn Ihr Unternehmen ist einzigartig. Ich analysiere Ihre individuellen Anforderungen bis ins Detail und sorge durch das INFINA Netzwerk dafür, dass Sie am Ende das Angebot erhalten, das wirklich zu Ihrer Vision passt."
Schubertring 14/ 5. Stock
1010 Wien
1010 Wien
"Finanzierung ist Vertrauenssache! Neben fachlicher und sozialer Kompetenz ist es für mich wichtig die richtigen Werkzeuge optimal im Sinne meiner Kunden einzusetzen. Denn nur die beste Lösung für meine Kunden stimmt mich zufrieden."
Alexander KrumpschmidCorporate Finance-Experte
Telefon +43 676 492 24 01
alexander.krumpschmid@infina-partner.at
Telefon +43 676 492 24 01
alexander.krumpschmid@infina-partner.at
Trazerberggasse 1/1/3
1130 Wien
1130 Wien
"Es gibt kaum etwas Schöneres als seinen Kunden nicht nur wertvolle Zeit und Kosten zu ersparen, sondern auch unmittelbar den Wunsch nach dem eigenen Zuhause, nach Sicherheit, nach Geborgenheit, nach Zufriedenheit zu erfüllen."
Milica MihajlovicCorporate Finance-Expertin
Mobil +43 667 777 86 76
milica.mihajlovic@infina-partner.at
Mobil +43 667 777 86 76
milica.mihajlovic@infina-partner.at
Paniglgasse 24/1/19A
1040 Wien
1040 Wien
"Geben Sie Ihrer Vision Raum zum Wachsen, während ich mich mit meiner jahrelangen Bankerfahrung um Ihre Finanzierung kümmere."
Christian SeemannCorporate Finance-Experte
Telefon +43 664 255 96 88
christian.seemann@infina-partner.at
Telefon +43 664 255 96 88
christian.seemann@infina-partner.at
Dreyhausenstraße 9/10
1140 Wien
1140 Wien
“Ich schaffe Freiraum für Ihr Kerngeschäft. Mit meiner Erfahrung in der Immobilienfinanzierung und dem Bauträgergeschäft ermögliche ich Ihnen mit dem Bankennetzwerk der INFINA maßgeschneiderte Finanzierungskonzepte für Ihr Immobilienprojekt.”
Mag. Andreas KindermannCorporate-Finance Experte
Mobil +43 664 338 70 49
andreas.kindermann@infina-partner.at
Mobil +43 664 338 70 49
andreas.kindermann@infina-partner.at
Kolschitzkygasse 15/14-15
1040 Wien
1040 Wien
“Mit unserem einzigartigen und umfassenden Angebot und meiner Erfahrung finde ich die optimale Finanzierung, damit aus Unternehmensträumen Realität wird.”
Dreyhausenstraße 9/10
1140 Wien
1140 Wien
„Kreditangebote im Detail zu vergleichen kostet Sie wertvolle Energie. Ich nehme Ihnen diesen mentalen Ballast komplett ab: Sie übergeben mir die Unterlagen, den gesamten Rest erledige ich souverän über das INFINA-Netzwerk!“
Gaston Giefing, MBACorporate-Finance-Experte
Telefon +43 676 851 937 300
gaston.giefing@infina-partner.at
Telefon +43 676 851 937 300
gaston.giefing@infina-partner.at
Schubertring 14/ 5. Stock
1010 Wien
1010 Wien
"Aufgrund meiner Erfahrung und meines breiten Netzwerkes kann ich zu einer optimalen Finanzierungsstruktur beitragen, sodass Invesititons- und Projektvorhaben meiner Firmenkunden umgesetzt werden und weiteres Wachstum ermöglicht wird."
Oops, an error occurred! Request: c897c1639d785
Alexander KrumpschmidCorporate Finance-Experte
Telefon +43 676 492 24 01
alexander.krumpschmid@infina-partner.at
Telefon +43 676 492 24 01
alexander.krumpschmid@infina-partner.at
Hauptstrasse 44
2325 Himberg
2325 Himberg
"Es gibt kaum etwas Schöneres als seinen Kunden nicht nur wertvolle Zeit und Kosten zu ersparen, sondern auch unmittelbar den Wunsch nach dem eigenen Zuhause, nach Sicherheit, nach Geborgenheit, nach Zufriedenheit zu erfüllen."
Preinsbacher Straße 5/3
3300 Amstetten
3300 Amstetten
"Ich nehme Ihnen den Stress der Finanzierungssuche komplett ab, damit Ihr Fokus voll auf Ihrem Unternehmen bleibt. Mit meiner Erfahrung und der Power des INFINA Netzwerks garantiere ich Ihnen Sicherheit und erstklassige Finanzierungslösungen.“
Florian GüntherCorporate Finance-Experte
Telefon +43 680 155 88 94
Mobil +43 680 155 88 94
florian.guenther@infina-partner.at
Telefon +43 680 155 88 94
Mobil +43 680 155 88 94
florian.guenther@infina-partner.at
Ardaggerstraße 55
3300 Amstetten
3300 Amstetten
"Mit voller Hingabe und einem klaren Fokus auf die Finanzierung begleite ich Sie auf Ihrem Weg zum Erfolg. Dank meiner langjährigen Erfahrung sichere ich Ihnen nicht nur die beste Finanzierung, sondern spare Ihnen auch wertvolle Zeit!"
Mag. Andreas KindermannCorporate-Finance Experte
Telefon +43 664 338 70 49
Mobil +43 664 338 70 49
andreas.kindermann@infina-partner.at
Telefon +43 664 338 70 49
Mobil +43 664 338 70 49
andreas.kindermann@infina-partner.at
Rennweg 71/7
2345 Brunn am Gebirge
2345 Brunn am Gebirge
“Mit unserem einzigartigen und umfassenden Angebot und meiner Erfahrung finde ich die optimale Finanzierung, damit aus Unternehmensträumen Realität wird.”
Dipl.-Ing. Georg Haslinger, MACorporate Finance-Experte
Telefon +43 664 818 27 34
georg.haslinger@infina-partner.at
Telefon +43 664 818 27 34
georg.haslinger@infina-partner.at
Uetzgasse 11
2500 Baden
2500 Baden
“Als Kreditexperte und INFINA-Partner habe ich den Überblick über mehr als 120 Banken – damit meine Kundinnen und Kunden nicht irgendeine, sondern die beste Finanzierungslösung erhalten.”


