
Finanzierung mittelständischer Unternehmen
Die wichtigste Finanzierungsquelle mittelständischer Unternehmen waren in den letzten Jahrzehnten die Hausbanken und werden es auf absehbare Zeit auch noch bleiben. Heute wird es für mittelständische Unternehmen durchschnittlicher Bonität jedoch immer schwerer zu guten Bedingungen an Kredite zur Unternehmensfinanzierung heranzukommen. Neben umfangreichen Bonitätsanforderungen seitens der Banken sind die richtige Bankenstrategie und professionelle Bankenkommunikation von größter Bedeutung. Und genau dabei unterstützt Sie das Corporate Finance-Team von Infina, damit Ihr Unternehmen bei Investoren und Banken im besten Licht dasteht.
Wie finanziert sich der österreichische Mittelstand aktuell?
Laut einer Analyse der der WKO mit dem Titel „Unternehmensfinanzierung 2025 – Strukturbefragung unter österreichischen Betrieben“, bleibt der Cash-Flow im Jahr 2024 das am häufigsten genutzte Finanzierungsmittel österreichischer Unternehmen. Der Anteil liegt bei 43 %, was dabei den niedrigsten Wert seit 2015 darstellt. Hingegen die Finanzierung über eingebrachtes Eigenkapital steigt von 14,6 % im Jahr 2010 auf 20,8 % bis 2024 (höchster Stand seit 2015).
Bankkredite spielen konstant über die Jahre eine wichtige Rolle. Ihr Anteil lag seit 2009 mit Ausnahme von 2022 (18,6 %) immer über 20 %. Allerdings ist 2024 der Anteil, der Investitionen, die über Bankkredite finanziert wurden um 1,7 Prozentpunkte auf 22,6 % gesunken. Die Bedeutung von Bankkrediten nimmt mit der Höhe der Investitionsvolumen zu. Bis zu 10.000 Euro Investitionsvolumen liegt deren Anteil nur bei 8,7 %, steigt aber bei Investitionen von über einer Million Euro auf 45,2 %. Hingegen Förderungen machten im gesamten Finanzierungsmix 2024 nur 4,4 % auf und sonstige Finanzierungen wie z.B. stille Beteiligungen, Crowdfunding oder Mezzanin-Kapital machen insgesamt 9,1 % aus, wobei die einzelnen Alternativen eine untergeordnete Rolle spielen.
Mit Ausnahme einzelner Branchen liegen die Anteile der einzelnen Quellen zur Finanzierung Mittelstand auch in 2026 bei etwa gleichen Größenordnungen. Aufgrund der Wirtschaftsstruktur und Größenordnung der heimischen Unternehmen sind alternative Finanzinstrumente bei Mittelständlern noch nicht sehr verbreitet: Nur ganz wenige nutzten Anleihen, Investorenmodelle und Schuldscheindarlehen oder Mezzanin-Kapital.
Mit Infina zur passenden Finanzierung Ihres mittelständischen Unternehmens
Rund um die Finanzierung mittelständischer Unternehmen ergeben sich einige Fragen: Welche Tendenzen und Trends gibt es aktuell? Welche Finanzierungsstruktur ist ideal? Welche Bank ist der geeignete Partner? Infina steht Ihnen bei all diesen Bereichen beratend zur Seite. Gemeinsam finden wir den individuell besten Kredit für Sie als mittelständisches Unternehmen in Österreich.
Wir vermitteln Ihnen den richtigen Kredit für Ihr Vorhaben – und begleiten Sie im gesamten Prozess Ihrer Finanzierungsplanung: vom Erstellen der Bankunterlagen über das Einholen verschiedener Angebote bis zum Coaching für Bankgespräche.
Einflussfaktoren auf Finanzierungsangebot
Die konjunkturellen Unsicherheiten, die Auswirkungen von Basel III, strengere Risikorichtlinien der Banken sowie die expansive Geldpolitik bestimmen neben Ihrer Bonität, Ihren Sicherheiten und der benötigten Kreditlaufzeit die Finanzierungsangebote für Ihr Unternehmen. Die Nullzinspolitik der Europäischen Zentralbank (EZB) mit verbilligten Krediten gehört der Vergangenheit an und gleichzeitig sind Kredite durch strengere Eigenmittel-, Risiko- und Liquiditätsanforderungen der Banken zusätzlich teurer geworden. Weiterhin befindet sich der Bankenmarkt strukturell in einer Konsolidierungsphase mit deutlicher Reduktion der Kapazitäten. Diese Faktoren führten in Summe dazu, dass auf der einen Seite ein Wettbewerb um große Unternehmen bester Bonität entbrannt ist, während sich der Kreditzugang für mittelständische Unternehmen im mittleren Bonitätsbereich deutlich verschlechtert bzw. verteuert hat.
Bankenregulierung
Die Bankenregulierung hat großen Einfluss auf Ihre Finanzierungsmöglichkeiten und erfolgt auf verschiedenen Ebenen. Systemrelevante Banken in Europa unterliegen der Aufsicht durch die EZB, die im Rahmen von regelmäßigen Stresstests einen Blick auf die Kapitalpolster und damit die Krisenresistenz der Banken wirft. Basel III liefert dazu die entsprechenden Vorgaben für das regulatorische Eigenkapital und die Risikogewichte der Kredite. Diese Vorgaben werden in den kommenden Jahren weiter verschärft werden.
Weitere Aufsichts- und Regulierungskompetenzen auf nationaler Ebene haben die nationalen Bankenaufsichten wie beispielsweise jene der OeNB (Österreichische Nationalbank) oder der FMA (Finanzmarktaufsichtsbehörde).
Die Finanzierung mittelständischer Unternehmen nach Basel III
Basel III bezeichnet Vorschriften des Basler Ausschusses der Bank für Internationalen Zahlungsausgleich (BIZ) betreffend der Eigenkapitalunterlegung und Risikoerfassung, der Begrenzung der Verschuldung, dem Risikomanagement und der Aufsicht sowie der Marktdisziplin von Banken. Je nach Größe der Bank und der Zusammensetzung des Kreditportfolios ist eine entsprechende Eigenmittelausstattung durch die Bank sicherzustellen. Gleichzeitig werden auch Liquiditätsvorgaben festgelegt, welche die Zahlungsfähigkeit von Banken in Krisenszenarien sicherstellen sollen.
Diese Regeln bewirken indirekt eine restriktivere Kreditvergabe und höhere Kreditkosten, die insbesondere die Unternehmensfinanzierung Mittelstand mit durchschnittlicher Bonität trifft.
Gestiegene Zinsen
Die aktuelle Zinslandschaft hat auch Ihre Firmenkredite deutlich verteuert und auch Großunternehmen besserer Bonität können sich am Banken- oder Anleihenmarkt aktuell nicht mehr so günstig finanzieren. Wenn Sie ein kleineres oder mittleres Unternehmen mit durchschnittlicher Bonität betreiben, sind die Kreditaufschläge zwischenzeitlich sehr teuer geworden. Und genau hier lohnt sich der Vergleich und professionelle Beratung am meisten, denn nicht alle Banken kalkulieren mit gleichen Aufschlägen.
Die Corporate Finance-Experten von Infina verfügen in dem Segment über langjähriges Know-How und den besten Marktüberblick. Damit können sie Ihnen maßgeschneiderte Lösungen und passende Konditionen für Ihren Firmenkredit Österreich vermitteln.
Der beste Firmenkredit dank kompetenter Beratung und hoher Expertise
Sie benötigen eine Finanzierungslösung für Ihr mittelständiges Unternehmen? Die hohe Expertise unserer Corporate Finance-Experten aufgrund langjähriger Praxiserfahrung garantiert eine kompetente Beratung rund um den besten Kredit für mittelständische Unternehmen. Senden Sie uns einfach eine Anfrage und ein Corporate Finance-Experte meldet sich umgehend bei Ihnen!
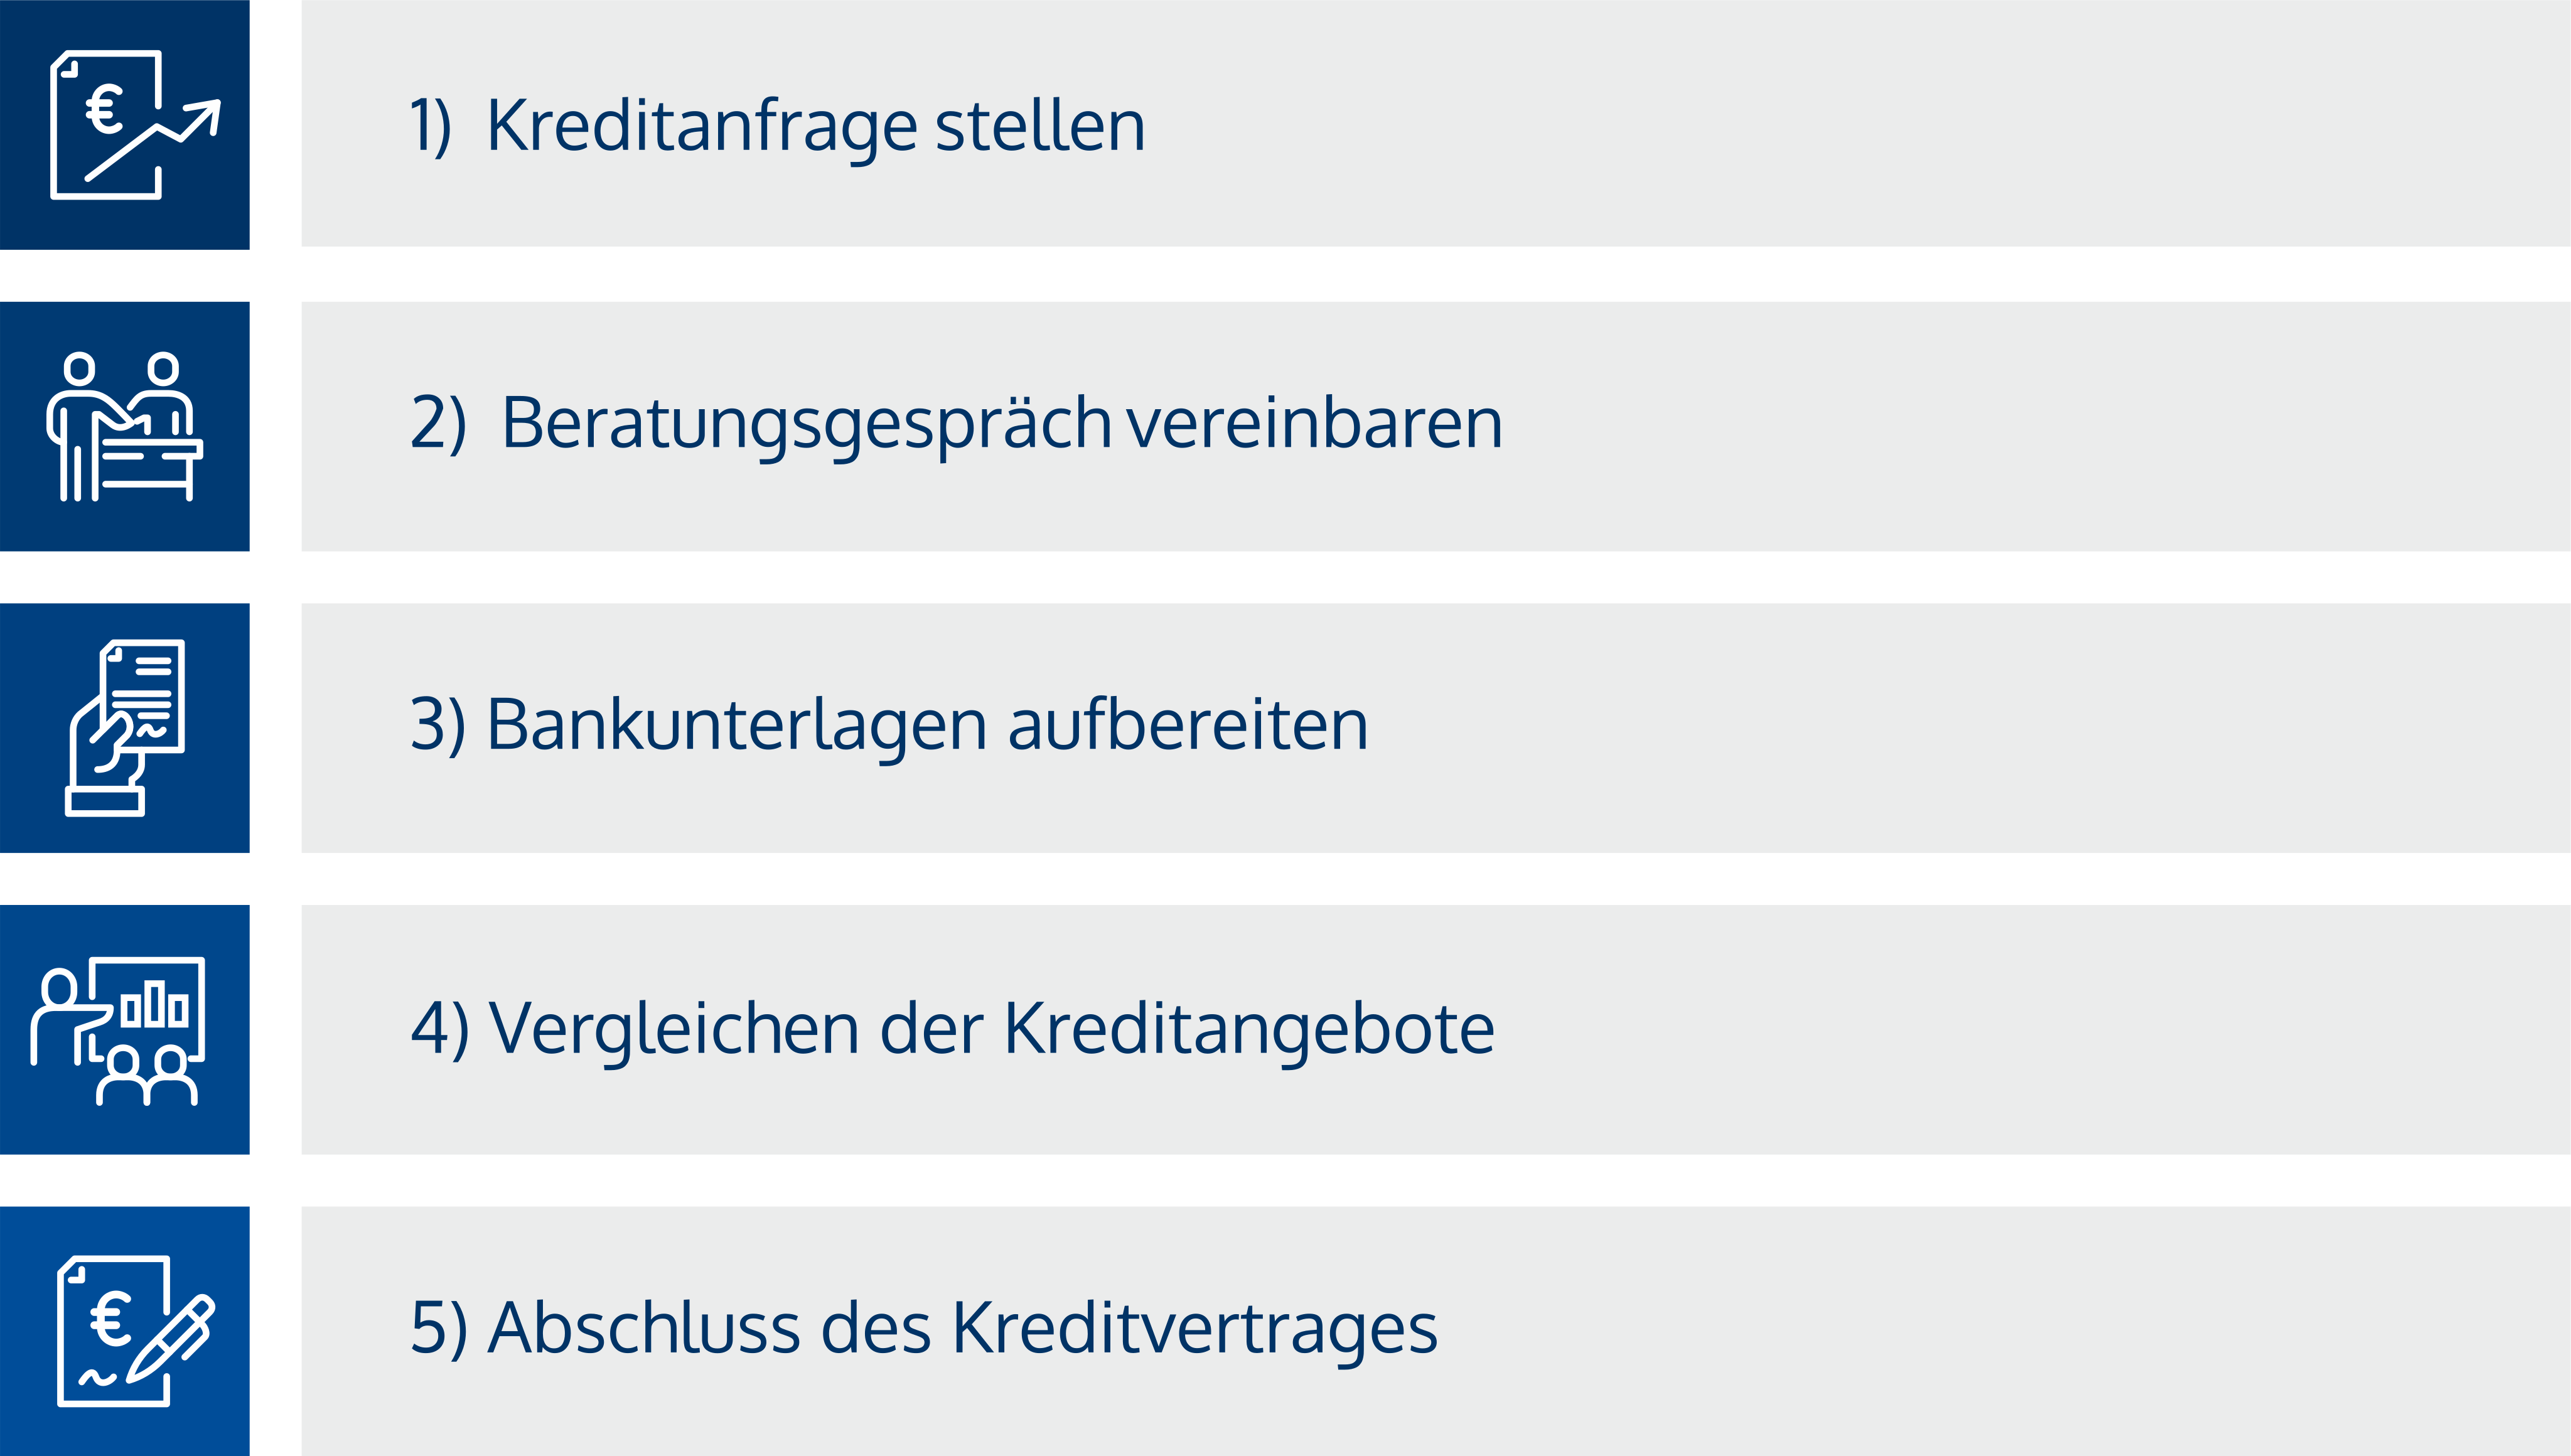
In 5 Schritten zum richtigen Mittelstandskredit:
Sie suchen eine Finanzierung für Ihr mittelständiges Unternehmen? – Jetzt anfragen und Kredit vergleichen lassen!
Abseits vom Bankkredit: alternative Finanzierungen für den Mittelstand
Rund um die Finanzierung mittelständischer Unternehmen etablieren sich im Zeitalter von Bankenregulierung und expansiver Geldpolitik zunehmend mehr alternative Finanzierungsquellen. Dabei kommt es stets auf den passenden Finanzierungsmix an. Förderkredite, Zuschüsse und öffentliche Garantien ergänzen die Bankenfinanzierung optimal. Daneben sollten Sie aber stets auch andere Finanzierungsformen zu prüfen, die am Ende vielfach die Lücke zur Realisierung Ihres geplanten Projektes sicherstellen. Nachfolgend hierzu ein Überblick:
Leasing
Leasen können Sie von Fahrzeugen, Maschinen, EDV-Ausstattungen bis hin zu Industriegebäuden und Software so ziemlich alles. Während der Leasinggegenstand im Eigentum des Leasinggebers bleibt können Sie während der Vertragslaufzeit darüber verfügen. Sie schonen Liquidität und haben manchmal auch konkrete Steuervorteile. Erfahren Sie mehr dazu in unserem Leasing-Ratgeber.
Factoring
Beim Factoring verkaufen Sie offene Kundenforderungen an eine auf Factoring spezialisierte Gesellschaft. Sie machen damit die Forderungen - mit einem vorübergehenden Sicherheitsabschlag - sofort zu Cash und verkürzen bei Übertragung des Delcredere-Risikos gleichzeitig Ihre Bilanzsumme. Die Zahlung leisten Ihre Kunden dann direkt an die Factoring-Bank, die sich auch ums Inkasso kümmert und Ihnen dann nach Eingang auch den Rest weiterleitet.
Private Equity
Eine Finanzierung mittelständischer Unternehmen in Österreich mittels Private Equity ist im Gegensatz zu manchen anderen EU-Ländern noch eher die Ausnahme. Dabei holt sich das Unternehmen frisches Eigenkapital von neuen Mitgesellschaftern. Das Unternehmen und die bisherigen Eigentümer profitieren von der Ermöglichung neuer Investitionen und dem Können dieser Profis durch entsprechende Wertsteigerungen ihrer restlichen Firmenanteile.
Nachrangdarlehen
Eine Finanzierung des Mittelstands mittels Nachrangdarlehen erfolgt primär über spezialisierte Private Equity Fonds, Mezzaningesellschaften oder jüngst eigene Crowd-Investing Plattformen. Nachrang-Investoren haben kein Mitspracherecht, dafür bekommen Sie höhere Zinsen und eine Erfolgsbeteiligung. Mehr hierzu erfahren Sie in unserem Ratgeber Nachrangkapital.
Mezzanin-Kapital
Mezzanin-Kapital ist eine Hybride Form zwischen Eigen- und Fremdkapital. Dazu zählen Stille Beteiligungen, Genussscheine, partiarische Nachrangdarlehen und Gesellschafterdarlehen. Alle diese Formen haben eines gemeinsam: In der Regel kein Mitspracherecht der Investoren, denen aber über bessere Zinsen höhere Ertragsmöglichkeiten eingeräumt werden.
Sie suchen eine Finanzierung für Ihr mittelständisches Unternehmen?
Infina hat sich auch auf den Corporate Finance-Bereich für KMUs spezialisiert und eine entsprechend große Kompetenz aufgebaut. Ein spezialisiertes Team kümmert sich um alle gewerblichen Finanzierungsbelange Ihres Unternehmens und optimiert Ihre Finanzierungsstruktur.
INFINA – Ihr Partner für die Unternehmensfinanzierung
Auf Basis einer fundierten Analyse Ihres Unternehmens greifen wir den Banken in ihrer Bonitätsprüfungsarbeit bereits vor und rücken Ihr Unternehmen samt Geschäftsmodell und wichtigen Zahlen im Rahmen eines Finanzierungsexposés ins richtige Licht. Aufbauend auf diesen Unterlagen entwickeln wir die richtige Bankenstrategie für Sie, übernehmen die gesamte Bankenkommunikation und holen für Sie attraktive Angebote ein. Ihnen bleibt im besten Fall die Qual der Wahl.
Unser Mehrwert für Ihr Unternehmen
Infina vertritt Ihre Interessen als kleines oder mittelständisches Unternehmen gegenüber potenziellen Geldgebern und bietet Ihnen folgende Vorteile:
- Zeit- und Ressourcenersparnis für Ihr Unternehmen
- Höhere Umsetzungswahrscheinlichkeit der Finanzierung durch professionelle Aufbereitung und Darstellung Ihres Unternehmens bzw. Vorhabens
- Konditionenoptimierung durch Angebotsvergleich und strategische Verhandlungen
- Beschleunigte Kreditentscheidung durch Übermittlung kompakt aufbereiteter Informationen im Zuge des Finanzierungsexposés
- Erfahrung in der Strukturierung eines passenden Finanzierungsportfolios
- Professionelles Team mit langjähriger Bankenerfahrung im Bereich Firmenkredite
Welche Finanzierungsformen vermitteln wir?
In unseren Finanzierungskonzepten steht die Sicherstellung der Gesamtfinanzierung im Mittelpunkt. In der Vermittlung eines Unternehmerkredits konzentrieren wir uns auf unsere Kernkompetenz im Bereich klassischer Bankfinanzierungen. In unseren Überlegungen berücksichtigen wir aber zudem einen breiten Mix an Finanzierungsquellen von Förderungen bis hin zu Beteiligungen und Mezzanin-Kapital.
Tendenzen & Trends bei der Finanzierung mittelständischer Unternehmen
Die Bedeutung der Innenfinanzierung aus dem Cash Flow Ihres Unternehmens wird zunehmend wichtiger. Die Thesaurierung von Gewinnen und die Stärkung der Eigenmittelbasis ermöglichen gleichzeitig einen Zugang zu günstigen Kreditkonditionen von Banken für Firmenkredite in Österreich. Denn die Rahmenbedingungen für die Unternehmensfinanzierung des Mittelstands durch Banken werden immer schwieriger. Basel IV und diverse Regulierungen erfordern bei Firmenkrediten für Mittelständler immer höhere Sicherheiten und Auflagen und damit damit werden diese teurer.
Tipps: Wie bekomme ich für mein mittelständisches Unternehmen einen Kredit?
Einen Firmenkredit als mittelständisches Unternehmen aufzunehmen, bringt einige Herausforderungen mit sich. Mit den folgenden Tipps verbessern Sie die Chance auf den erfolgreichen Abschluss Ihrer Finanzierung:
Passende Bank für Mittelstandsfinanzierung finden
Den richtigen Unternehmerkredit für den Mittelstand zu finden sichert Ihre langfristige Perspektive. Viele Banken haben ein langjähriges Know-how für einzelne Branchen aufgebaut. Sprechen Sie mit einem Kreditvermittler aus dem Bereich Corporate Finance. Dieser kennt die Produkte der einzelnen Banken, welche Finanzierungsangebote konkret für Ihre KMU-Finanzierung dort bestehen.
Im Anschluss sollte der Berater für Sie verschiedene konkrete Kreditangebote einholen, vergleichen und mit Ihnen durchsprechen.
Unser Tipp: Bei der Finanzierung geht es nicht nur um den Zinssatz! Weitere wesentliche Punkte sind die Kenntnisse der finanzierenden Bank zur Branche, den lokalen Gegebenheiten, das Förder-Know-How sowie nicht zu vergessen der persönliche Wohlfühlfaktor bei der Bank! Achten Sie bei Ihrem Unternehmenskredit zur Mittelstandsfinanzierung darauf, dass diese langfristig Ihre weitere geplante Geschäftsentwicklung unterstützt.
Sie wünschen sich Unterstützung beim Kreditvergleich? Wir unterstützen Sie gern bei der Suche nach dem passenden Partner für Ihre Mittelstandsfinanzierung - und achten auf alle oben genannten Punkte!
Diese Unterlagen benötigen Sie
Vollständige und aktuelle Unterlagen sind die Basis für ein erfolgreiches Bankgespräch für den Unternehmer Kredit. Zu den notwendigen Dokumenten zählen beispielsweise:
- Firmenbuchauszug
- Gewerbeberechtigung
- Einkommenssteuerbescheid
- aktuelle Aufstellung von Vermögen und Schulden (betrieblich und privat)
- Einnahmen-Ausgaben-Rechnung der letzten 3 Jahre
- aktuelle Haushaltsrechnung
- Darstellung des Geschäftsmodells
- Darstellung von Finanzierungszweck und Vorhaben
- ggf. Planzahlen für die kommenden 3 Jahre
- ggf. Unterlagen zu den Sicherheiten (Grundbuchauszug, Versicherungspolizzen etc.)
Die konkret benötigten Unterlagen hängen aber letztendlich aber von Ihrem konkreten Finanzierungswunsch und Ihrer beruflichen Situation abhängig. Möchten Sie mit dem Firmenkredit Österreich beispielsweise ein Investitionsgut finanzieren, sind ebenfalls Kostenvoranschläge und eine Planrechnung notwendig.
Finanzierung mittelständischer Unternehmen: Ideal ist ein individueller Finanzierungsmix
Für eine attraktive Gesamtfinanzierung mittelständischer Unternehmen ist aufgrund der Bankenregulierungen und der Kapitalvorschriften nach Basel III und künftig Basel IV ein ausgewogener Mix aus richtigen Finanzierungsinstrumenten entscheidend, welcher die Fristenkonformität gewährleistet und dabei zudem bilanzielle und steuerliche Aspekte genauso wie die Liquiditätsplanung berücksichtigt. Die klassische gewerbliche Finanzierung in Österreich durch die Hausbank wird weiter von zentraler Bedeutung sein, aber gleichzeitig schwieriger werden. Fördermittel, Leasing, Factoring und diverse Beteiligungsmodelle gewinnen ergänzend zunehmend an Bedeutung.
Und genau bei der Strukturierung des richtigen Finanzierungsmix unterstützen Sie die Corporate Finance-Experten von Infina.
Kredit für den Mittelstand beantragen - was gilt es zu beachten?
Für einen reibungslosen Ablauf Ihres Unternehmerkredits als KMU sind nachfolgende Punkte wesentlich:
- frühzeitige Anfrage (insbesondere bei der Einbindung von Förderungen kann es einige Monate vom Konzept bis zur Entscheidung dauern)
- aussagekräftige Informationsunterlagen
- Vorbereitungszeit auf das Bankgespräch
- Finanzierungsanfrage mit einem klaren Konzept
- Transparenz zur Vermögens- und Schuldenlage
- Zeit nehmen für die Entscheidung, den passenden Finanzierungspartner auszuwählen
- die günstigste Kondition muss nicht gleichbedeutend mit der besten Partnerbank sein.
Infina - wir vermitteln Kredite für mittelständische Unternehmer
Die geeignete Finanzierung ist für Mittelständler eine wesentliche Voraussetzung für den Erfolg des Unternehmens. Infina begleitet Sie bei der Suche nach dem besten Firmenkredit und vermittelt Ihnen einen Finanzierungspartner, der perfekt zu Ihnen und Ihrem Vorhaben passt.
Kontaktieren Sie uns jetzt für eine kostenlose, unverbindliche Beratung!
FAQs zu Finanzierung mittelständischer Unternehmen
Bildquelle: © fizkes / Shutterstock.com; © Roman Samborskyi / Shutterstock.com; © Roman Samborskyi / Shutterstock.com; © Pressmaster / Shutterstock.com; © Daniilantiq / Shutterstock.com
Die Inhalte unserer Ratgeberartikel wurden gewissenhaft erarbeitet, stellen aber keine Rechts- oder Steuerberatung dar und ersetzen eine solche auch nicht. Rechtliche und steuerliche Rahmenbedingungen können sich laufend ändern, und auch bei aller Sorgfalt können Fehler nicht ausgeschlossen werden. Eine Haftung des Autors für daraus resultierende Schäden ist ausgeschlossen.
Auswahl Referenzen
Nachfolgend finden Sie einzelne Referenzen von Finanzierungsvorhaben, welche unsere Corporate Finance-Experten von Infina erfolgreich umgesetzt haben. Weitere Referenzen stellen wir Ihnen auf Anfrage gerne zur Verfügung.